
Introdução: por que centralizar vendas e pagamentos no caixa?
A rotina de um caixa envolve diversas etapas que precisam funcionar de maneira coordenada. Registrar produtos, calcular o valor da compra, identificar a forma de pagamento, processar a transação e conferir os valores ao final do expediente são atividades que fazem parte do mesmo processo. Quando essas informações ficam separadas, o trabalho de conferência pode se tornar mais demorado e sujeito a divergências.
Um exemplo comum acontece quando a venda é registrada em um sistema, mas o operador precisa digitar novamente o valor em outro equipamento para receber o pagamento no cartão. Embora pareça uma tarefa simples, qualquer erro durante essa digitação pode gerar uma diferença entre o que foi vendido e o que realmente foi processado.
Imagine que uma compra tenha o valor total de R$ 250. Se, por engano, forem digitados R$ 25 no equipamento de pagamento, a venda poderá permanecer registrada com um valor diferente da transação realizada. A identificação desse problema pode acontecer apenas durante a conferência do caixa, exigindo uma análise das movimentações para encontrar a origem da diferença.
Outro cenário possível ocorre quando a forma de pagamento registrada não corresponde à utilizada pelo cliente. Uma venda pode ser informada como débito no sistema, enquanto o pagamento foi processado no crédito. Mesmo que o valor seja o mesmo, essa diferença pode dificultar a organização das informações e a conferência posterior.
Entre os problemas que podem surgir quando vendas e pagamentos são controlados separadamente estão:
-
divergências entre o valor registrado e o valor pago;
-
lançamento incorreto da modalidade de pagamento;
-
dificuldade para localizar uma transação específica;
-
necessidade de realizar conferências manuais;
-
erros na identificação de pagamentos parcelados;
-
maior quantidade de etapas durante o atendimento;
-
diferenças percebidas somente no fechamento do caixa.
Por isso, integrar as informações utilizadas durante a venda pode tornar a operação mais organizada. A proposta é fazer com que o registro comercial e o processamento do pagamento façam parte de um fluxo conectado, reduzindo atividades manuais durante o atendimento.
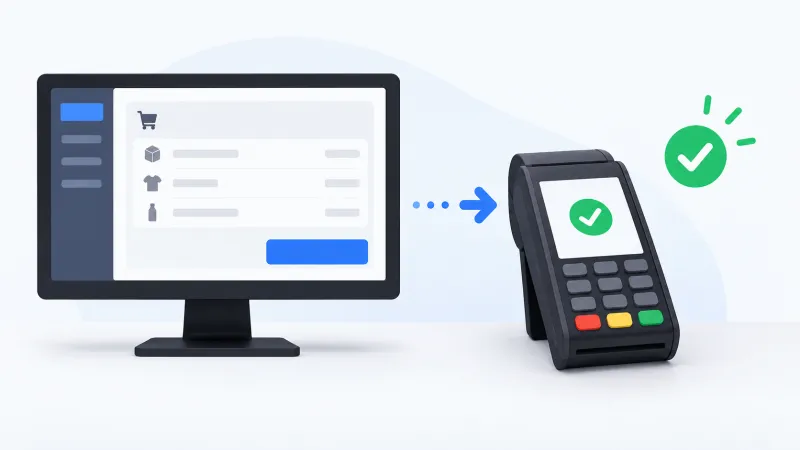
O Sistema TEF é uma das soluções utilizadas para realizar essa integração. Por meio dele, o sistema responsável pela venda pode se comunicar com a estrutura utilizada para processar o pagamento eletrônico, permitindo que determinadas informações sejam transmitidas automaticamente.
Na prática, isso significa que o operador não precisa necessariamente informar novamente o valor da compra no momento de receber o pagamento. Depois que a venda é totalizada, o valor pode ser encaminhado para a etapa de pagamento, conforme a configuração utilizada pela empresa.
Essa centralização também contribui para uma conferência mais organizada. Quando a transação financeira permanece vinculada à operação que a originou, torna-se mais fácil consultar o histórico e verificar o que aconteceu em determinada venda.
Durante o fechamento do caixa, por exemplo, é possível confrontar as vendas realizadas com as respectivas formas de pagamento. Dessa maneira, a equipe consegue identificar com mais facilidade quanto foi recebido em crédito, débito ou outras modalidades registradas na operação.
Além de reduzir etapas, a integração ajuda a criar um fluxo mais padronizado para os operadores. Em vez de utilizar diferentes processos para registrar uma mesma operação, as informações seguem uma sequência mais organizada, desde o lançamento dos produtos até a confirmação do pagamento.
O que é um Sistema TEF e como funciona no caixa?
TEF é a sigla utilizada para Transferência Eletrônica de Fundos. No contexto do comércio, o recurso permite estabelecer uma comunicação entre o sistema utilizado no ponto de venda e a estrutura responsável pelo processamento das transações eletrônicas.
O objetivo é integrar etapas que, sem essa conexão, precisariam ser executadas separadamente pelo operador. Assim, o pagamento passa a fazer parte do próprio fluxo da venda.
De forma simplificada, a operação pode seguir estas etapas:
-
os produtos ou serviços são registrados;
-
o sistema calcula o valor total da compra;
-
o cliente informa como deseja pagar;
-
a modalidade de pagamento é selecionada no caixa;
-
o valor é encaminhado para o processamento;
-
a transação é analisada e autorizada ou recusada;
-
o resultado retorna para a operação;
-
a venda é finalizada após a confirmação.
Esse funcionamento permite diminuir a necessidade de repetir informações durante o atendimento.
Considere uma venda no valor de R$ 180. Depois que todos os produtos forem registrados, o sistema apresenta o total da compra. Se o cliente optar por pagar no débito, o operador seleciona essa modalidade.
Em uma operação integrada com Sistema TEF, os R$ 180 podem ser enviados diretamente para o processo de pagamento. Dessa forma, o operador não precisa visualizar o valor da venda e depois digitá-lo novamente em um equipamento separado.
Caso o cliente escolha o crédito, o processo é semelhante. Dependendo das configurações disponíveis, podem ser apresentadas opções relacionadas ao pagamento, como quantidade de parcelas ou modalidade utilizada.
A comunicação normalmente envolve diferentes elementos dentro da operação. Entre eles estão o sistema responsável pelo registro da venda, os equipamentos utilizados no caixa e os serviços envolvidos na autorização das transações.
Cada elemento possui uma função específica. O sistema de vendas reúne as informações da compra e calcula o valor devido. A estrutura de pagamento recebe os dados necessários para processar a operação. A adquirente participa do processo de autorização da transação conforme as regras aplicáveis ao cartão e à operação realizada.
Depois do processamento, uma resposta informa se o pagamento foi aprovado ou recusado. Esse retorno é importante porque permite que o próprio fluxo da venda considere o resultado antes da finalização.
Se o pagamento for aprovado, a operação pode avançar para a confirmação. Se for recusado, o operador poderá informar o cliente e escolher outra alternativa de pagamento, quando necessário.
Esse vínculo entre venda e pagamento facilita também a consulta posterior. Se houver necessidade de verificar uma operação específica, as informações podem ser analisadas de maneira mais organizada porque a transação possui relação com a venda correspondente.
Outro ponto importante está na identificação das modalidades utilizadas. Durante um mesmo dia, o estabelecimento pode receber diversos pagamentos em crédito, débito e parcelamentos. Manter essas informações organizadas ajuda a compreender como os recebimentos foram realizados e simplifica a conferência das movimentações.
Por exemplo, imagine um caixa que registrou durante determinado período:
-
R$ 1.500 em pagamentos no débito;
-
R$ 2.300 em pagamentos no crédito;
-
diferentes vendas parceladas;
-
algumas transações recusadas;
-
um cancelamento relacionado a uma venda anterior.
Quando as informações são registradas de maneira integrada, a consulta tende a ser mais clara do que em um cenário no qual o operador precisa comparar manualmente registros de diferentes equipamentos.
O Sistema TEF também pode contribuir para reduzir um dos erros mais simples da rotina do caixa: a digitação incorreta de valores. Ao transmitir automaticamente o total calculado durante a venda, diminui-se uma etapa manual que poderia causar divergências.
Isso não elimina a necessidade de conferência. A empresa continua precisando acompanhar vendas, pagamentos, cancelamentos e movimentações do caixa. A diferença é que as informações podem permanecer mais organizadas e relacionadas entre si, facilitando o acompanhamento da operação.
Em estabelecimentos com grande quantidade de transações, essa organização ganha ainda mais importância. Quanto maior o volume de vendas no cartão, maior tende a ser a quantidade de informações que precisam ser verificadas ao longo do dia.
Por esse motivo, centralizar venda e pagamento não significa apenas acelerar uma etapa do atendimento. A integração também ajuda a manter um histórico mais consistente das operações, permitindo acompanhar com maior clareza desde o registro da compra até a confirmação da transação financeira.
Como o Sistema TEF centraliza vendas e pagamentos?
Centralizar vendas e pagamentos significa fazer com que as informações comerciais e financeiras da operação estejam relacionadas dentro do mesmo fluxo de atendimento. Em vez de registrar a venda em um sistema e depois realizar o pagamento de maneira totalmente separada, a integração permite que essas duas etapas se comuniquem.
No caixa, essa organização começa no momento em que os produtos ou serviços são registrados. Depois que o sistema calcula o valor total da compra, a forma de pagamento é selecionada e a transação correspondente pode ser iniciada sem a necessidade de repetir diversas informações.
Essa conexão é importante porque cada pagamento passa a ter uma relação mais clara com a venda que o originou. Assim, quando for necessário consultar determinada movimentação, o estabelecimento consegue identificar não apenas o valor recebido, mas também a operação comercial relacionada a ele.
Entre as principais informações que podem permanecer associadas estão:
-
valor total da venda;
-
modalidade de pagamento utilizada;
-
situação da transação;
-
quantidade de parcelas, quando aplicável;
-
data e horário da operação;
-
identificação da venda correspondente;
-
informações relacionadas a cancelamentos ou alterações.
Essa estrutura facilita principalmente a conferência das movimentações realizadas ao longo do expediente.
Imagine, por exemplo, que uma empresa tenha centenas de vendas durante o dia. Algumas foram pagas no débito, outras no crédito e parte delas foi parcelada. Se cada pagamento estiver desconectado do registro de venda, será necessário comparar diferentes fontes de informação para entender o que aconteceu.
Com um Sistema TEF, o pagamento pode fazer parte da própria sequência operacional do caixa. Isso facilita a visualização das transações e reduz a quantidade de controles separados que precisam ser consultados.
Associação entre pagamento e venda
Um dos pontos mais importantes dessa centralização é a associação da transação financeira à venda correspondente.
Suponha que uma compra totalize R$ 320. O cliente escolhe pagar no crédito. O sistema inicia a transação referente exatamente àquela venda e envia as informações necessárias para o processamento.
Quando o pagamento é autorizado, o resultado retorna para o fluxo da operação. Dessa maneira, existe uma ligação entre os R$ 320 registrados na venda e os R$ 320 processados no cartão.
Esse vínculo pode ser especialmente útil quando é necessário pesquisar uma operação posteriormente. Caso o cliente tenha alguma dúvida sobre o pagamento ou seja necessário verificar uma movimentação, a equipe consegue utilizar o histórico para localizar as informações relacionadas.
Sem essa associação, pode ser necessário pesquisar manualmente entre diversas transações até encontrar o pagamento correto.
Identificação das formas de pagamento
Outra vantagem da centralização está na organização das modalidades utilizadas pelos clientes.
Durante um dia de atendimento, podem ocorrer pagamentos no crédito, débito e diferentes condições de parcelamento. Cada modalidade precisa ser registrada corretamente para que o movimento do caixa represente o que realmente aconteceu.
Por exemplo, imagine três vendas:
-
R$ 90 pagos no débito;
-
R$ 240 pagos no crédito à vista;
-
R$ 600 pagos no crédito parcelado.
Apesar de todas serem vendas no cartão, cada operação possui características diferentes. Manter essas informações devidamente identificadas facilita as consultas e a conferência posterior.
Essa organização também ajuda a responder perguntas simples da gestão, como quanto foi vendido por determinada modalidade ou quantas operações utilizaram pagamento parcelado.
Menos digitação manual durante o atendimento
Quando venda e pagamento não possuem integração, o operador pode precisar visualizar o total apresentado pelo sistema e digitá-lo novamente no equipamento utilizado para receber o cartão.
Essa atividade adicional cria uma oportunidade para erros.
Uma compra de R$ 480, por exemplo, poderia ser digitada como R$ 408 ou R$ 48. Mesmo quando o problema é percebido rapidamente, será necessário interromper o atendimento para corrigi-lo.
Na operação integrada, o valor calculado pelo sistema pode ser encaminhado diretamente para o pagamento. Isso reduz a repetição de tarefas e ajuda a manter maior correspondência entre o total vendido e o valor processado.
Organização das informações para consultas
A centralização também melhora a forma como as movimentações podem ser consultadas posteriormente.
Em vez de depender apenas de registros separados, a empresa passa a ter um histórico mais organizado das operações realizadas no caixa.
Essa consulta pode ser importante para verificar situações como:
-
pagamentos aprovados;
-
transações recusadas;
-
vendas parceladas;
-
cancelamentos;
-
divergências identificadas no fechamento;
-
formas de pagamento utilizadas.
O objetivo não é eliminar a conferência das movimentações, mas fornecer informações mais organizadas para que essa análise seja realizada.
Como funciona o fluxo de uma venda integrada ao TEF?
Para entender melhor a integração, é importante observar o caminho percorrido desde o registro do primeiro produto até a confirmação do pagamento.
O fluxo começa normalmente quando o operador registra os itens adquiridos pelo cliente.
Se uma pessoa comprar três produtos com valores de R$ 45, R$ 60 e R$ 75, por exemplo, o sistema registra esses itens e calcula automaticamente o total de R$ 180.
Depois disso, começa a etapa de pagamento.
Registro dos produtos no caixa
O primeiro passo é lançar corretamente os itens que fazem parte da compra.
Cada produto registrado compõe o valor final da venda. Dependendo da operação, também podem ser considerados descontos ou outras condições aplicáveis antes da totalização.
É importante que essa etapa esteja correta porque o pagamento será baseado no valor calculado pela venda.
Cálculo do valor final
Depois do registro dos itens, o sistema calcula quanto o cliente deverá pagar.
No exemplo anterior, o total é de R$ 180. Esse valor passa a ser a referência para iniciar a transação financeira.
Quando existe integração, não é necessário que o operador utilize esse número apenas como referência visual para depois digitá-lo manualmente em outro equipamento.
Escolha da forma de pagamento
O cliente informa como deseja pagar e o operador seleciona a modalidade correspondente no caixa.
Se a escolha for crédito, por exemplo, poderão existir opções relacionadas às condições de pagamento disponíveis. Se for débito, o processamento seguirá o fluxo correspondente a essa modalidade.
Essa identificação é importante porque ajuda a manter o registro da venda de acordo com o pagamento efetivamente realizado.
Envio do valor para o pagamento
Após a seleção, o valor pode ser encaminhado automaticamente para a transação por meio do Sistema TEF.
No exemplo da compra de R$ 180, esse será o valor enviado para processamento.
A redução da digitação manual contribui para diminuir diferenças entre o total apresentado no caixa e o montante efetivamente cobrado do cliente.
Autorização ou recusa da transação
Depois do envio, a transação passa pelo processo de autorização.
Existem dois resultados básicos: aprovação ou recusa.
Se o pagamento for aprovado, a operação pode continuar normalmente. Caso seja recusado, o caixa recebe o retorno e o operador poderá solicitar outra forma de pagamento ao cliente.
Por exemplo, uma compra de R$ 180 pode ter a tentativa no crédito recusada. Nesse caso, o cliente pode optar pelo débito ou por outra alternativa disponível no estabelecimento.
Confirmação da venda
A venda deve ser finalizada de acordo com o resultado do pagamento.
Quando existe confirmação da transação, o sistema pode prosseguir com o encerramento da operação, mantendo o pagamento relacionado à venda realizada.
Isso evita situações em que uma venda aparece como concluída mesmo quando o pagamento eletrônico não foi autorizado corretamente.
Atualização das informações do caixa
Depois da finalização, os dados da operação passam a integrar as movimentações daquele caixa.
Ao longo do expediente, cada nova venda adiciona informações sobre valores, modalidades de pagamento e situação das transações.
No fechamento, esses registros podem ser utilizados para analisar o movimento realizado durante o período.
Dessa forma, o fluxo integrado transforma várias etapas separadas em uma sequência organizada: registrar os produtos, calcular o total, definir o pagamento, processar a transação, receber o retorno e atualizar o caixa. Esse processo facilita tanto o atendimento no momento da venda quanto a consulta e a conferência das movimentações posteriormente.
Etapas de uma venda utilizando Sistema TEF
Entender as etapas de uma venda integrada ajuda a visualizar como as informações percorrem o caixa desde o registro dos produtos até a conferência final das movimentações. Em uma operação conectada, venda e pagamento fazem parte de uma sequência organizada, reduzindo a necessidade de repetir informações manualmente.
Cada etapa possui uma função importante. O registro correto dos produtos determina o valor que será cobrado, enquanto a escolha da forma de pagamento define como a transação será processada. Depois da autorização, as informações permanecem associadas para facilitar consultas e conferências posteriores.
| Etapa | O que acontece |
|---|---|
| Registro da venda | Produtos ou serviços são lançados no caixa |
| Totalização | O sistema calcula o valor final |
| Pagamento | Operador escolhe crédito, débito ou outra opção disponível |
| Envio do valor | O valor é encaminhado automaticamente para a transação |
| Autorização | A operação é processada pela rede de pagamento |
| Confirmação | Venda e pagamento ficam relacionados |
| Fechamento | As movimentações são utilizadas na conferência do caixa |
Registro da venda
O processo começa com o lançamento dos produtos ou serviços adquiridos pelo cliente. O operador registra cada item no sistema de vendas, formando a operação que posteriormente será utilizada para calcular o valor total.
Por exemplo, se um cliente comprar produtos de R$ 30, R$ 55 e R$ 65, todos esses valores serão registrados antes da etapa de pagamento.
Esse registro precisa representar corretamente aquilo que está sendo vendido, pois servirá de base para as etapas seguintes.
Totalização da compra
Depois que todos os itens são registrados, o sistema calcula o valor final da venda. Nesse momento, também podem ser consideradas condições aplicáveis à operação, como descontos autorizados ou outras regras configuradas pela empresa.
No exemplo anterior, a soma dos produtos resulta em uma compra de R$ 150. Esse será o valor utilizado para iniciar o pagamento.
Quando o caixa trabalha com Sistema TEF, essa informação pode seguir diretamente para a etapa seguinte, evitando que o operador precise consultar o total e digitá-lo novamente em outro equipamento.
Escolha da forma de pagamento
Com o valor da compra definido, o próximo passo é identificar como o cliente deseja realizar o pagamento.
Entre as possibilidades podem estar:
-
cartão de crédito;
-
cartão de débito;
-
pagamento parcelado no crédito;
-
outras modalidades disponíveis na operação.
A identificação correta da forma de pagamento é importante para que a movimentação registrada no caixa corresponda ao que realmente aconteceu.
Se uma compra for paga no crédito, por exemplo, ela deve permanecer associada a essa modalidade. Isso facilita a separação das vendas posteriormente.
Envio automático do valor
Uma das características da integração é a possibilidade de encaminhar o valor da venda diretamente para a etapa de pagamento.
Se a compra totalizou R$ 150, esse valor pode ser enviado automaticamente para a transação. Com isso, o operador não precisa digitá-lo novamente.
Essa automação reduz a possibilidade de erros simples durante o atendimento.
Imagine uma venda de R$ 1.250. Em uma operação totalmente manual, o operador poderia acidentalmente informar R$ 125 ou R$ 1.205. Mesmo que a diferença seja percebida posteriormente, será necessário realizar uma correção.
O envio automático diminui esse tipo de ocorrência e mantém maior correspondência entre o valor registrado na venda e o montante processado.
Processamento e autorização da transação
Depois do envio das informações, a transação é encaminhada para processamento.
Nesse momento, a infraestrutura responsável pelo pagamento verifica a operação e retorna uma resposta ao caixa. A transação poderá ser aprovada ou recusada.
Quando ocorre uma aprovação, o fluxo pode continuar para a finalização da venda.
Em uma recusa, o operador recebe essa informação e pode solicitar ao cliente outra alternativa de pagamento disponível.
Suponha que um cliente tente pagar R$ 350 no crédito e a operação seja recusada. Nesse caso, ele poderá tentar outro cartão, utilizar débito ou escolher outra modalidade aceita pelo estabelecimento.
A venda não deve ser tratada da mesma maneira que uma transação já confirmada enquanto o pagamento ainda não estiver corretamente processado.
Confirmação da venda e do pagamento
Após a autorização, venda e pagamento podem permanecer relacionados dentro da operação.
Essa associação facilita a identificação de qual transação corresponde a determinada compra. Em estabelecimentos com grande movimento, esse vínculo pode reduzir significativamente o tempo necessário para localizar informações específicas.
Imagine que sejam realizadas diversas vendas de R$ 100 durante o mesmo dia. Sem uma associação clara, encontrar posteriormente o pagamento correspondente a uma delas pode exigir a comparação de horários, comprovantes e outros dados.
Quando as operações estão integradas, as informações ficam organizadas de maneira mais estruturada.
Atualização das movimentações do caixa
Depois da confirmação, a operação passa a compor o movimento daquele caixa.
As informações registradas podem indicar, por exemplo:
-
valor da venda;
-
forma de pagamento;
-
situação da transação;
-
condição de parcelamento;
-
data e horário;
-
eventuais cancelamentos associados.
Ao longo do expediente, esse conjunto de informações forma o histórico das operações realizadas.
Conferência no fechamento do caixa
A última etapa está relacionada à conferência das movimentações.
No final de um período ou expediente, é importante comparar as vendas realizadas com os pagamentos registrados. Essa análise permite identificar quanto foi vendido em cada modalidade e verificar se existem diferenças que precisam ser analisadas.
Por exemplo, o caixa pode apresentar R$ 8.000 em vendas realizadas no período, sendo parte recebida no crédito e outra parte no débito. Os registros das transações ajudam a verificar se esses valores correspondem aos pagamentos efetivamente processados.
O Sistema TEF contribui para essa organização porque mantém as etapas de venda e pagamento dentro de um fluxo conectado. Assim, desde o registro inicial dos produtos até o fechamento do caixa, as informações permanecem relacionadas e podem ser consultadas com maior facilidade.
Quais formas de pagamento podem ser organizadas no caixa?
A organização das formas de pagamento é uma parte importante da rotina do caixa, principalmente em estabelecimentos que realizam grande quantidade de vendas ao longo do dia. Quanto maior o número de transações, maior também é a necessidade de identificar corretamente como cada compra foi paga.
Quando as modalidades são registradas de maneira organizada, a conferência das movimentações se torna mais simples. A empresa consegue separar vendas realizadas no crédito, débito, parcelamentos e outras formas disponíveis, reduzindo dúvidas durante o fechamento do caixa.
Essa organização também facilita a análise das operações realizadas durante determinado período.
Pagamentos no cartão de crédito
O cartão de crédito é uma das modalidades que podem ser registradas dentro do fluxo de venda.
Ao selecionar essa opção, o pagamento é processado de acordo com as condições disponíveis na operação. Dependendo da configuração utilizada, o cliente poderá realizar o pagamento à vista no crédito ou escolher uma condição parcelada.
Imagine uma venda de R$ 400. O cliente decide pagar no crédito à vista. O operador seleciona essa modalidade e o valor correspondente é encaminhado para o processamento da transação.
Depois da autorização, o pagamento pode permanecer relacionado à venda correspondente.
Essa identificação evita que o recebimento seja confundido com outra modalidade no momento da conferência.
Pagamentos no cartão de débito
No débito, o funcionamento segue uma lógica semelhante, mas a modalidade é registrada separadamente.
Por exemplo, se um cliente realizar uma compra de R$ 120 e optar pelo débito, o caixa deverá identificar essa condição corretamente antes de iniciar o pagamento.
Essa separação é importante porque crédito e débito representam movimentações diferentes dentro da operação.
Ao final do expediente, a empresa pode precisar saber quanto foi recebido em cada modalidade. Se todas as transações forem registradas de maneira genérica, essa análise pode se tornar mais difícil.
Com um Sistema TEF, o processo de pagamento pode ficar relacionado à modalidade selecionada durante a venda, facilitando consultas posteriores.
Pagamentos parcelados
As vendas parceladas exigem uma atenção adicional porque possuem informações além do valor total da compra.
É necessário identificar corretamente a quantidade de parcelas e as condições utilizadas na operação.
Considere uma compra de R$ 900 que será paga em três parcelas. O caixa precisa registrar que aquela venda foi realizada no crédito parcelado e que a condição selecionada possui três parcelas.
Essa informação ajuda a diferenciar a operação de outra venda de R$ 900 realizada no crédito à vista.
Dependendo das regras configuradas e das opções disponíveis, diferentes condições de parcelamento podem ser apresentadas ao operador.
O importante é que a modalidade escolhida fique corretamente associada à venda correspondente.
Diferentes bandeiras e adquirentes
Uma operação também pode trabalhar com diferentes estruturas para processamento dos pagamentos.
Durante a rotina do caixa, podem existir transações realizadas com cartões de diferentes bandeiras e por diferentes adquirentes configurados para o estabelecimento.
Manter essas informações organizadas ajuda principalmente na consulta e na conferência das operações.
Por exemplo, duas vendas podem ter exatamente o mesmo valor de R$ 300, mas terem sido processadas por meios diferentes. A identificação correta das informações relacionadas a cada transação facilita a localização posterior.
Em operações com grande volume, essa organização evita que a equipe dependa apenas do valor da venda para encontrar um pagamento específico.
Outras formas utilizadas na venda
Nem todas as vendas precisam ser pagas exclusivamente com cartão.
A empresa pode trabalhar com outras modalidades de recebimento, conforme sua operação. Por isso, é importante que essas formas também sejam identificadas corretamente no caixa.
O objetivo é manter cada movimentação registrada de acordo com aquilo que realmente aconteceu durante a venda.
Imagine um estabelecimento que realizou, durante determinado período:
-
R$ 2.000 em vendas no débito;
-
R$ 3.500 no crédito à vista;
-
R$ 4.200 no crédito parcelado;
-
valores adicionais em outras modalidades disponíveis.
Ao separar corretamente essas informações, o fechamento se torna mais organizado e a equipe consegue verificar a composição das vendas do período.
Por que identificar corretamente cada modalidade?
Registrar a forma de pagamento de maneira incorreta pode criar diferenças mesmo quando o valor total da venda está correto.
Uma compra de R$ 200 pode ter sido paga no crédito, mas registrada no caixa como débito. Nesse caso, o total geral das vendas continua igual, porém a distribuição por modalidade fica incorreta.
Esse tipo de divergência pode dificultar a conferência posterior.
Por isso, a identificação correta ajuda a manter coerência entre:
-
venda registrada;
-
valor processado;
-
modalidade escolhida;
-
condição de parcelamento;
-
transação correspondente;
-
movimentações apresentadas no fechamento.
Quanto mais organizados estiverem esses dados, mais fácil será investigar eventuais diferenças.
Como o Sistema TEF reduz erros de digitação?
Um dos problemas mais simples e, ao mesmo tempo, mais frequentes em processos manuais é a digitação incorreta de valores.
Quando o sistema de vendas e o equipamento utilizado para o pagamento funcionam de maneira independente, o operador pode precisar informar o mesmo valor duas vezes.
Primeiro, a venda é totalizada no caixa. Depois, o operador consulta esse total e o digita novamente para processar o cartão.
Essa repetição cria uma oportunidade para erro.
Evitando valores diferentes entre venda e pagamento
Imagine uma venda de R$ 250.
No sistema de vendas, o valor está correto. Entretanto, ao digitar manualmente no equipamento de pagamento, o operador informa R$ 25.
Se a diferença não for percebida naquele momento, a venda poderá ser finalizada com um pagamento inferior ao valor correto.
Também pode acontecer o contrário. Uma compra de R$ 52 poderia ser digitada como R$ 520, exigindo correção da operação.
Quando o valor é enviado automaticamente pelo Sistema TEF, a necessidade dessa nova digitação é reduzida.
O operador registra a venda normalmente e, ao iniciar o pagamento, o valor calculado é utilizado na transação.
Menos divergências no fechamento
Erros de digitação podem aparecer somente no momento da conferência.
Por exemplo, o sistema pode registrar R$ 10.000 em vendas com cartão durante o dia, enquanto as transações processadas apresentam um valor diferente.
Nesse cenário, será necessário pesquisar as movimentações para encontrar onde surgiu a diferença.
Quando o valor da venda é encaminhado diretamente para o processamento, diminui-se uma das possíveis causas dessa divergência.
Isso não significa que o processo deixe de exigir acompanhamento, mas elimina uma etapa manual que poderia gerar inconsistências.
Redução de lançamentos duplicados
Outro problema possível em operações sem integração é repetir uma transação por engano.
O operador pode tentar processar novamente um pagamento porque não conseguiu identificar claramente se a primeira tentativa foi concluída.
Com as informações relacionadas ao fluxo da venda, fica mais fácil consultar a situação da transação antes de realizar uma nova operação.
Essa organização ajuda a diferenciar pagamentos aprovados, recusados ou ainda em processamento.
Identificação da transação correspondente
Manter o pagamento associado à venda também facilita a pesquisa de movimentações.
Considere que um estabelecimento realizou diversas compras de R$ 250 durante o mesmo dia. Se houver necessidade de localizar uma delas, pesquisar apenas pelo valor poderá não ser suficiente.
Quando a transação está vinculada ao registro da venda, outros elementos podem ajudar na identificação, como horário, modalidade utilizada e situação da operação.
Isso torna a consulta mais precisa e reduz o tempo necessário para localizar informações.
Um exemplo prático de redução de erros
Imagine a seguinte situação: o cliente realiza uma compra de R$ 250 e escolhe pagar no débito.
Sem integração, o operador precisa:
-
conferir o total da venda;
-
acessar o equipamento de pagamento;
-
digitar R$ 250;
-
selecionar a modalidade correspondente;
-
processar a transação;
-
conferir se o valor pago corresponde à venda.
Caso seja digitado R$ 25, será necessário perceber o erro e corrigir a operação.
Com o Sistema TEF, o valor de R$ 250 pode ser enviado diretamente a partir da venda. Dessa maneira, o operador não precisa redigitar o total, diminuindo o risco de informar um valor incorreto.
Além de tornar o atendimento mais organizado, essa integração ajuda a manter maior correspondência entre aquilo que foi vendido e aquilo que foi efetivamente processado no pagamento.
A redução de digitações também contribui para um fluxo mais padronizado no caixa. O operador passa a seguir uma sequência definida: registrar a venda, selecionar a modalidade, processar o pagamento e aguardar o retorno da transação.
Com menos etapas manuais, fica mais fácil manter as informações organizadas e identificar eventuais problemas durante a própria operação, em vez de descobri-los somente no fechamento.
Como controlar pagamentos em crédito, débito e parcelamentos?
Controlar corretamente as diferentes formas de pagamento é essencial para manter o caixa organizado e facilitar a conferência das movimentações. Quando vendas no crédito, débito e parceladas são registradas de maneira separada, a empresa consegue visualizar com mais clareza como os recebimentos foram realizados ao longo do dia.
Esse controle começa no momento em que o cliente escolhe a forma de pagamento. A modalidade utilizada deve ser identificada corretamente para que a venda fique associada à transação correspondente.
Em uma operação integrada com Sistema TEF, essa identificação pode fazer parte do próprio fluxo da venda, ajudando a manter os registros mais consistentes.
Separação das vendas por modalidade
Um dos primeiros cuidados é diferenciar as vendas realizadas no crédito das operações no débito.
Mesmo quando os valores são iguais, as modalidades representam transações distintas. Por isso, devem permanecer organizadas separadamente.
Imagine que um estabelecimento tenha realizado durante um período:
-
R$ 2.500 em vendas no débito;
-
R$ 3.800 no crédito à vista;
-
R$ 4.600 em vendas parceladas.
O total vendido é importante, mas conhecer a composição desse valor permite uma análise mais detalhada do movimento do caixa.
Se todas as transações forem registradas apenas como pagamento no cartão, sem diferenciação, a conferência poderá exigir verificações adicionais.
A separação por modalidade ajuda a identificar rapidamente quanto foi processado em cada tipo de pagamento.
Registro da quantidade de parcelas
Nas vendas parceladas, é necessário registrar também a quantidade de parcelas escolhida.
Uma compra de R$ 900 paga no crédito à vista é diferente de uma compra do mesmo valor dividida em três parcelas. Embora o total da venda seja igual, as condições utilizadas são diferentes.
Por isso, o registro deve indicar corretamente como o pagamento foi realizado.
Por exemplo:
-
venda de R$ 900 em uma parcela;
-
venda de R$ 900 em três parcelas;
-
venda de R$ 900 em seis parcelas.
Essa informação facilita consultas posteriores e ajuda na identificação das condições utilizadas nas operações.
Além disso, em situações nas quais existem diferentes regras de parcelamento, manter esse dado corretamente registrado evita dúvidas ao pesquisar uma venda específica.
Identificação de pagamentos aprovados e recusados
Nem toda tentativa de pagamento é concluída com sucesso.
Durante uma venda, a transação pode ser aprovada ou recusada. É importante que o resultado seja identificado corretamente antes da finalização da operação.
Se um cliente tentar pagar uma compra de R$ 300 no crédito e a transação for recusada, essa tentativa não deve ser considerada como um recebimento concluído.
Nesse caso, o cliente poderá escolher outra modalidade ou realizar uma nova tentativa, conforme as possibilidades disponíveis.
O registro do resultado da transação ajuda a evitar situações em que uma venda aparece como paga mesmo quando não houve autorização.
Também facilita a consulta posterior, principalmente quando existem várias tentativas relacionadas à mesma compra.
Consulta das transações por período
Outro recurso importante para o controle é a possibilidade de consultar as movimentações realizadas em determinado período.
A empresa pode precisar analisar as vendas de um dia específico, de um turno ou de outro intervalo utilizado na operação.
Essa consulta pode ajudar a verificar:
-
quantidade de vendas realizadas;
-
valores processados no crédito;
-
valores recebidos no débito;
-
operações parceladas;
-
transações aprovadas;
-
pagamentos recusados;
-
cancelamentos efetuados.
Essas informações facilitam a conferência e permitem investigar eventuais diferenças com mais rapidez.
Imagine que, durante o fechamento, exista uma divergência de R$ 150. Ao consultar as movimentações daquele período, a equipe pode verificar se ocorreu alguma transação recusada, cancelada ou registrada de maneira diferente.
Análise dos valores recebidos
Separar corretamente as formas de pagamento também facilita a análise do movimento do caixa.
Em vez de visualizar apenas o valor total vendido, a empresa consegue entender como esse montante foi distribuído.
Por exemplo, em um dia com R$ 12.000 em vendas no cartão, pode haver:
-
R$ 4.000 no débito;
-
R$ 3.000 no crédito à vista;
-
R$ 5.000 em operações parceladas.
Essa divisão ajuda na conferência e na organização dos registros.
Com o Sistema TEF, as informações das transações podem permanecer relacionadas às respectivas vendas, reduzindo a necessidade de montar controles paralelos para entender como os pagamentos foram processados.
Como tratar cancelamentos e estornos no Sistema TEF?
Cancelamentos e estornos exigem atenção porque envolvem alterações em operações já registradas.
É importante compreender que cancelar uma venda e cancelar uma transação financeira não representam exatamente a mesma ação.
Uma venda está relacionada ao registro comercial da operação. Já a transação financeira corresponde ao pagamento processado.
Para manter as informações corretas, essas duas partes precisam ser verificadas quando ocorre um cancelamento.
Diferença entre cancelar venda e pagamento
Imagine que um cliente faça uma compra de R$ 500 no cartão.
A venda é registrada no caixa e o pagamento é aprovado. Pouco depois, surge a necessidade de cancelar a operação.
Se apenas a venda for cancelada no sistema, mas o pagamento permanecer ativo, haverá uma divergência: o registro comercial desaparece ou muda de situação, enquanto a transação financeira continua válida.
Também pode ocorrer o contrário. Se o pagamento for cancelado, mas a venda continuar marcada como concluída, o caixa apresentará uma operação sem o recebimento correspondente.
Por isso, é importante verificar os dois lados do processo.
Associação com a transação original
Quando existe um cancelamento, ele deve ser relacionado à operação que originou o pagamento.
Essa associação ajuda a entender exatamente qual venda foi afetada.
Em estabelecimentos com grande quantidade de transações, simplesmente registrar que houve um cancelamento de R$ 200 pode não ser suficiente. Podem existir várias vendas com esse mesmo valor.
Por isso, outros dados ajudam na identificação, como:
-
data e horário;
-
valor da venda;
-
forma de pagamento;
-
identificação da transação;
-
situação da operação original.
Manter esse vínculo facilita a pesquisa e evita confusões durante a conferência.
Importância do histórico de cancelamentos
Os registros de cancelamentos e estornos devem permanecer disponíveis para consultas posteriores.
O objetivo não é apenas saber que uma operação foi anulada, mas também conseguir identificar qual venda foi afetada e em que momento isso aconteceu.
Por exemplo, se durante o fechamento aparecer uma diferença no total das vendas com cartão, o histórico pode mostrar que determinada transação foi cancelada ao longo do dia.
Isso evita que a equipe considere apenas as vendas concluídas sem analisar as alterações que ocorreram posteriormente.
Atualização correta da venda e do pagamento
Depois de um cancelamento, é importante verificar se os registros foram atualizados corretamente.
A venda não deve continuar aparecendo como concluída quando a operação tiver sido anulada. Da mesma forma, o pagamento cancelado não deve ser considerado entre as transações válidas do período.
Essa atualização mantém coerência entre o movimento comercial e o financeiro.
Imagine um caixa com R$ 8.000 em vendas no cartão. Durante o dia, uma venda de R$ 300 foi cancelada.
Se essa operação continuar aparecendo como válida, o fechamento poderá apresentar valores incorretos ou exigir uma conferência adicional para encontrar a diferença.
Evitando divergências no fechamento
Cancelamentos mal registrados estão entre as situações que podem tornar o fechamento mais trabalhoso.
Quando venda e pagamento permanecem relacionados, fica mais fácil visualizar quais operações foram concluídas, quais foram canceladas e quais exigem análise.
O histórico pode ajudar a diferenciar:
-
vendas válidas;
-
transações recusadas;
-
pagamentos cancelados;
-
operações estornadas;
-
tentativas de pagamento não concluídas.
Essa organização reduz o risco de considerar uma transação cancelada como parte do total efetivamente recebido.
Com o Sistema TEF, o acompanhamento dessas movimentações pode ficar mais estruturado, permitindo que a empresa consulte a operação original, verifique o cancelamento e mantenha os registros do caixa atualizados de acordo com o que realmente aconteceu.
Como o TEF facilita a abertura e o fechamento do caixa?
A abertura e o fechamento do caixa fazem parte da rotina de qualquer operação de vendas. Embora a abertura seja normalmente mais simples, o encerramento exige atenção porque é nesse momento que as movimentações realizadas durante o período precisam ser conferidas.
Quando vendas e pagamentos são registrados de forma separada, essa conferência pode exigir consultas em diferentes sistemas, equipamentos ou registros. Já em uma operação integrada, as informações ficam mais organizadas e podem ser comparadas com maior facilidade.
O Sistema TEF contribui principalmente para centralizar os dados das transações realizadas no cartão e relacioná-los às respectivas vendas. Dessa forma, o operador e os responsáveis pela conferência conseguem acompanhar com mais clareza o que aconteceu durante o expediente.
Organização desde a abertura do caixa
Na abertura, é importante que o caixa esteja preparado para registrar corretamente as operações que serão realizadas durante o período.
Isso inclui verificar as formas de pagamento disponíveis, as configurações necessárias e as condições utilizadas nas vendas.
Quando o ambiente já está integrado, o operador pode iniciar o atendimento seguindo um fluxo padronizado. Cada venda registrada passa a gerar informações que serão utilizadas posteriormente na conferência.
Ao longo do dia, o caixa pode acumular diferentes tipos de movimentações, como:
-
vendas no crédito;
-
pagamentos no débito;
-
compras parceladas;
-
transações recusadas;
-
cancelamentos;
-
outras movimentações relacionadas às vendas.
Manter esses registros organizados desde o início facilita o encerramento do período.
Centralização das movimentações realizadas
Um dos principais benefícios da integração está na possibilidade de reunir as informações das vendas e pagamentos em um fluxo mais organizado.
Imagine um caixa que realizou cem operações durante determinado turno. Entre elas, existem pagamentos no crédito, débito, parcelamentos e alguns cancelamentos.
Se cada movimentação precisar ser pesquisada separadamente, o fechamento poderá exigir várias etapas de conferência.
Com as informações centralizadas, torna-se mais simples analisar o conjunto das operações realizadas naquele período.
Isso ajuda a responder perguntas importantes, como:
-
quanto foi vendido;
-
quanto foi processado em cartão;
-
quais modalidades foram utilizadas;
-
quais operações foram canceladas;
-
se ocorreram recusas;
-
se existem diferenças que precisam ser analisadas.
Comparação entre vendas e pagamentos
O fechamento não deve considerar apenas o total das vendas. Também é necessário verificar se os pagamentos processados correspondem aos valores registrados no caixa.
Por exemplo, suponha que o sistema apresente R$ 7.500 em vendas realizadas no cartão durante o dia.
Na conferência, os pagamentos processados também precisam representar corretamente essas operações, considerando cancelamentos e outras movimentações que possam ter alterado o resultado.
Se houver uma diferença, será necessário investigar sua origem.
A integração ajuda nessa tarefa porque mantém a relação entre as vendas e as respectivas transações.
Com o Sistema TEF, a equipe pode ter mais facilidade para localizar pagamentos relacionados a determinadas operações, em vez de comparar apenas totais isolados.
Separação por forma de pagamento
Outro ponto importante no fechamento é separar os valores conforme a modalidade utilizada.
Uma empresa pode ter recebido, por exemplo:
-
R$ 3.000 no débito;
-
R$ 2.500 no crédito à vista;
-
R$ 2.000 no crédito parcelado.
Mesmo que o total seja de R$ 7.500, conhecer essa composição ajuda a verificar se as informações registradas representam corretamente o movimento do dia.
A separação também facilita a identificação de possíveis lançamentos incorretos.
Se uma venda realizada no crédito aparecer registrada como débito, por exemplo, o valor total pode estar correto, mas a distribuição por modalidade ficará diferente.
Identificação de possíveis diferenças
Uma das etapas mais importantes do fechamento é verificar se existem divergências.
Essas diferenças podem surgir por diversos motivos, como:
-
registro incorreto da forma de pagamento;
-
cancelamento não atualizado;
-
tentativa de pagamento recusada;
-
operação registrada em duplicidade;
-
diferença entre venda e transação.
Quanto mais organizadas estiverem as informações, mais fácil será identificar a origem do problema.
Imagine que exista uma diferença de R$ 200 no fechamento. Em vez de revisar manualmente todas as vendas do dia, a equipe pode consultar as operações daquele período e buscar movimentações com características que expliquem a divergência.
Consulta de cancelamentos
Cancelamentos também precisam fazer parte da análise do fechamento.
Uma venda cancelada não deve ser considerada da mesma maneira que uma operação concluída normalmente.
Por isso, é importante consultar as transações canceladas e verificar se as informações foram atualizadas corretamente.
Se uma venda de R$ 350 foi cancelada durante o dia, por exemplo, esse valor não deve permanecer entre os recebimentos válidos sem a devida atualização.
Manter um histórico das operações facilita essa conferência e evita que movimentações anuladas interfiram na interpretação dos resultados.
Quais relatórios ajudam na conferência de vendas e pagamentos?
Os relatórios são importantes para transformar os registros do caixa em informações mais fáceis de consultar.
Em vez de analisar transação por transação, a empresa pode utilizar relatórios para visualizar o movimento de determinado período, separar pagamentos por modalidade e identificar operações que precisam de atenção.
Relatório de vendas por período
O relatório de vendas por período permite visualizar as operações realizadas dentro de um intervalo definido.
Pode ser utilizado para analisar um dia, turno ou outro período relevante para a rotina da empresa.
Esse relatório pode apresentar informações como:
-
quantidade de vendas;
-
valor total;
-
horários das operações;
-
formas de pagamento utilizadas.
Ele serve como base para comparar o movimento comercial com os pagamentos processados.
Relatório por forma de pagamento
Esse relatório organiza as vendas conforme a modalidade utilizada.
Assim, fica mais fácil verificar quanto foi recebido em crédito, débito e demais formas registradas.
Por exemplo, se o caixa apresentou R$ 10.000 em vendas, o relatório pode mostrar como esse total foi distribuído entre as diferentes modalidades.
Essa separação facilita tanto a conferência quanto a análise da operação.
Total recebido em crédito e débito
A comparação entre crédito e débito ajuda a entender como os clientes realizaram os pagamentos.
Também permite identificar diferenças entre os valores registrados no caixa e os valores efetivamente processados em cada modalidade.
O Sistema TEF pode ajudar a manter essas informações relacionadas às vendas correspondentes, simplificando a consulta.
Relatório de transações parceladas
As vendas parceladas merecem atenção específica porque envolvem condições diferentes das operações à vista.
Esse relatório pode mostrar:
-
valor da venda;
-
quantidade de parcelas;
-
data da operação;
-
situação da transação;
-
identificação da venda relacionada.
Essas informações ajudam a diferenciar operações com o mesmo valor, mas realizadas em condições diferentes.
Relatório de cancelamentos
Os cancelamentos precisam estar claramente identificados.
Um relatório específico pode mostrar quais operações foram anuladas, quando isso aconteceu e qual venda estava associada à movimentação.
Essa consulta ajuda a evitar que pagamentos cancelados sejam considerados como recebimentos válidos durante o fechamento.
Comparação entre valores vendidos e pagos
Esse é um dos relatórios mais importantes para identificar divergências.
A proposta é comparar o valor registrado nas vendas com o montante efetivamente processado nos pagamentos.
Se o sistema apresenta R$ 15.000 em vendas no cartão, mas os pagamentos válidos apresentam outro valor, existe uma diferença que precisa ser analisada.
A consulta das operações relacionadas pode ajudar a encontrar transações canceladas, recusadas ou registradas incorretamente.
Movimentações realizadas por caixa
Quando a empresa utiliza mais de um caixa, também é importante separar as operações por ponto de atendimento.
Essa divisão permite saber quanto cada caixa movimentou e facilita a identificação de diferenças específicas.
Em vez de analisar apenas o resultado geral da empresa, a equipe consegue verificar individualmente as vendas, pagamentos e cancelamentos realizados em cada caixa.
Com relatórios organizados e informações integradas, a conferência deixa de depender apenas de comparações manuais e passa a utilizar registros estruturados para analisar o movimento realizado durante o período.
Quais cuidados ter ao implementar um Sistema TEF?
A implementação de uma solução integrada para pagamentos exige planejamento. Não basta apenas disponibilizar a tecnologia no caixa: é necessário entender como as vendas são realizadas atualmente, verificar a estrutura disponível e estabelecer procedimentos claros para que os operadores saibam como agir em cada situação.
Uma implantação bem organizada ajuda a reduzir dificuldades durante a mudança e permite que vendas, pagamentos, cancelamentos e fechamento do caixa sigam um fluxo mais padronizado.
Antes de iniciar a utilização definitiva, alguns pontos precisam ser avaliados.
Avaliar como os caixas funcionam atualmente
O primeiro passo é compreender a rotina existente.
A empresa deve observar como os operadores registram as vendas, quais formas de pagamento são utilizadas, como os valores são enviados para o pagamento e de que maneira ocorre a conferência no final do expediente.
Algumas perguntas podem ajudar nessa análise:
-
Os valores do cartão são digitados manualmente?
-
Existem vários caixas funcionando ao mesmo tempo?
-
Quais modalidades de pagamento são mais utilizadas?
-
Como são registrados os parcelamentos?
-
Como os cancelamentos são realizados?
-
Quais informações são conferidas no encerramento do caixa?
-
Existem controles paralelos para conferir pagamentos?
Esse levantamento ajuda a identificar onde estão as etapas manuais e quais processos poderão ser reorganizados com a integração.
Por exemplo, se atualmente o operador precisa consultar o total de uma venda e depois digitar o mesmo valor em outro equipamento, esse é um ponto que pode ser simplificado.
Verificar equipamentos e conexões necessários
Outro cuidado importante é avaliar a estrutura utilizada nos pontos de venda.
A implementação de um Sistema TEF pode depender de equipamentos compatíveis, configurações específicas e comunicação adequada entre os recursos utilizados durante a venda.
Por isso, antes da implantação, é importante verificar se todos os caixas possuem a estrutura necessária.
Essa análise pode envolver:
-
computadores utilizados no ponto de venda;
-
equipamentos de pagamento;
-
conexão utilizada na operação;
-
configuração dos caixas;
-
comunicação com os serviços responsáveis pelas transações;
-
integração com o sistema utilizado para registrar as vendas.
A verificação antecipada reduz a possibilidade de descobrir incompatibilidades somente quando o sistema já estiver sendo utilizado pelos operadores.
Em uma empresa com vários caixas, essa avaliação deve considerar cada ponto de atendimento. Um caixa com configuração diferente dos demais pode apresentar um comportamento distinto durante as transações.
Configurar corretamente as formas de pagamento
A configuração das modalidades de pagamento também merece atenção.
Crédito, débito e parcelamentos precisam ser identificados corretamente dentro da operação para que os registros representem aquilo que realmente aconteceu durante a venda.
Imagine que uma empresa permita pagamentos no crédito à vista e também em diferentes quantidades de parcelas. Essas condições devem estar organizadas para que o operador consiga escolher a alternativa correta durante o atendimento.
Uma configuração inadequada pode causar problemas como:
-
venda no crédito registrada como débito;
-
parcelamento informado incorretamente;
-
dificuldade na conferência por modalidade;
-
registros diferentes da transação efetivamente realizada.
Por isso, as opções disponibilizadas no caixa devem acompanhar as condições realmente utilizadas pela empresa.
Definir procedimentos para vendas e pagamentos
A tecnologia funciona melhor quando existe um processo claro para os usuários.
É importante definir uma sequência padrão para a realização das vendas.
Um fluxo simples pode seguir esta ordem:
-
registrar os produtos;
-
conferir o valor da compra;
-
selecionar a forma de pagamento;
-
iniciar a transação;
-
aguardar a autorização;
-
verificar o retorno;
-
confirmar a venda.
Esse procedimento ajuda a evitar que os operadores concluam etapas fora da sequência adequada.
Também é importante definir o que deverá ser feito quando uma transação for recusada. Nessa situação, o operador precisa saber se deverá tentar novamente, selecionar outra modalidade ou solicitar outra forma de pagamento ao cliente.
Criar procedimentos para cancelamentos
Os cancelamentos também precisam seguir um processo definido.
Como a venda e o pagamento possuem registros relacionados, não é recomendável tratar apenas uma parte da operação.
Se uma compra de R$ 300 for cancelada, por exemplo, é necessário verificar tanto a situação da venda quanto a transação correspondente.
Um procedimento organizado pode incluir:
-
localizar a venda original;
-
identificar o pagamento relacionado;
-
realizar o cancelamento conforme o processo disponível;
-
confirmar a atualização da transação;
-
verificar a situação final da venda;
-
manter o registro disponível para consultas.
Isso ajuda a evitar que uma venda cancelada continue aparecendo como operação válida durante o fechamento.
Padronizar o fechamento do caixa
A conferência diária também deve fazer parte do planejamento da implantação.
A empresa precisa definir quais informações serão verificadas e como as possíveis diferenças serão investigadas.
O fechamento pode considerar:
-
total vendido;
-
pagamentos no crédito;
-
pagamentos no débito;
-
vendas parceladas;
-
cancelamentos;
-
transações recusadas;
-
diferenças entre vendas e pagamentos.
Ter um procedimento definido reduz a dependência de decisões individuais de cada operador.
Além disso, os relatórios disponíveis podem ser utilizados como apoio para verificar as movimentações realizadas durante o período.
Realizar testes antes da utilização definitiva
Antes de utilizar a solução em toda a operação, é recomendável realizar testes.
Eles ajudam a confirmar se os diferentes cenários de venda estão funcionando corretamente.
Entre as situações que podem ser verificadas estão:
-
venda no débito;
-
venda no crédito;
-
operação parcelada;
-
pagamento aprovado;
-
pagamento recusado;
-
cancelamento;
-
consulta das movimentações;
-
fechamento do caixa.
O objetivo é observar o comportamento do fluxo antes que ele faça parte da rotina diária.
Imagine que uma empresa utilize cinco caixas. Identificar uma configuração incorreta durante os testes é muito mais simples do que descobrir o problema depois de várias vendas terem sido realizadas.
Orientar os operadores sobre o novo fluxo
Mesmo quando o processo é simples, os operadores precisam conhecer a sequência correta das transações.
A orientação deve mostrar não apenas onde clicar, mas também como funciona o fluxo completo.
É importante que os responsáveis pelo caixa saibam identificar:
-
quando uma transação foi aprovada;
-
quando ocorreu uma recusa;
-
como escolher corretamente a modalidade;
-
como proceder diante de um cancelamento;
-
como localizar uma venda;
-
como realizar a conferência das operações.
Essa preparação ajuda a diminuir erros provocados por desconhecimento do processo.
Os operadores também precisam compreender que uma tentativa de pagamento não significa necessariamente que a venda foi concluída. O resultado da transação deve ser verificado antes da finalização.
Conclusão: como centralizar vendas e pagamentos no caixa?
Centralizar vendas e pagamentos significa criar uma sequência organizada entre o registro da compra e a confirmação do recebimento. Em vez de manter processos independentes, a empresa passa a trabalhar com informações relacionadas durante todo o atendimento.
Essa integração é especialmente importante em operações que recebem grande quantidade de pagamentos no cartão.
Quando o valor da venda pode seguir diretamente para o processamento, diminui a necessidade de repetir informações manualmente. Isso reduz uma etapa operacional e também ajuda a evitar situações em que o valor registrado no caixa é diferente daquele informado para pagamento.
Uma venda de R$ 250, por exemplo, pode ser encaminhada para a transação com o valor correto, evitando o risco de uma nova digitação resultar em R$ 25 ou R$ 2.500.
A centralização também ajuda a manter diferentes modalidades organizadas. Crédito, débito e parcelamentos podem ser identificados separadamente, permitindo que a empresa compreenda melhor como os clientes realizaram seus pagamentos.
Cancelamentos merecem a mesma atenção. Quando venda e transação permanecem relacionadas, torna-se mais fácil verificar se uma operação anulada foi corretamente atualizada e se ela deixou de ser considerada entre os recebimentos válidos.
Outro ponto importante está na conferência do caixa.
Os relatórios de vendas por período, formas de pagamento, transações parceladas e cancelamentos permitem visualizar as movimentações com mais clareza. Dessa forma, possíveis diferenças podem ser pesquisadas utilizando informações mais organizadas.
Isso não significa que a conferência deixe de ser necessária. O objetivo da integração é oferecer registros mais estruturados para tornar essa atividade mais simples.
Ao implementar um Sistema TEF, a empresa também precisa analisar seus processos atuais, preparar os equipamentos, configurar corretamente as modalidades de pagamento e orientar os operadores. Quanto mais claro estiver o fluxo, menores serão as chances de criar procedimentos diferentes entre os caixas.
Assim, venda, pagamento, autorização, cancelamento e fechamento passam a fazer parte de uma sequência conectada.
Com informações centralizadas, a empresa consegue reduzir digitações desnecessárias, organizar as formas de pagamento e facilitar a comparação entre aquilo que foi vendido e aquilo que realmente foi processado no caixa.
Um Sistema TEF adequado à operação pode, portanto, contribuir para um ponto de venda mais organizado, com informações relacionadas desde o início da compra até a conferência final das movimentações.