
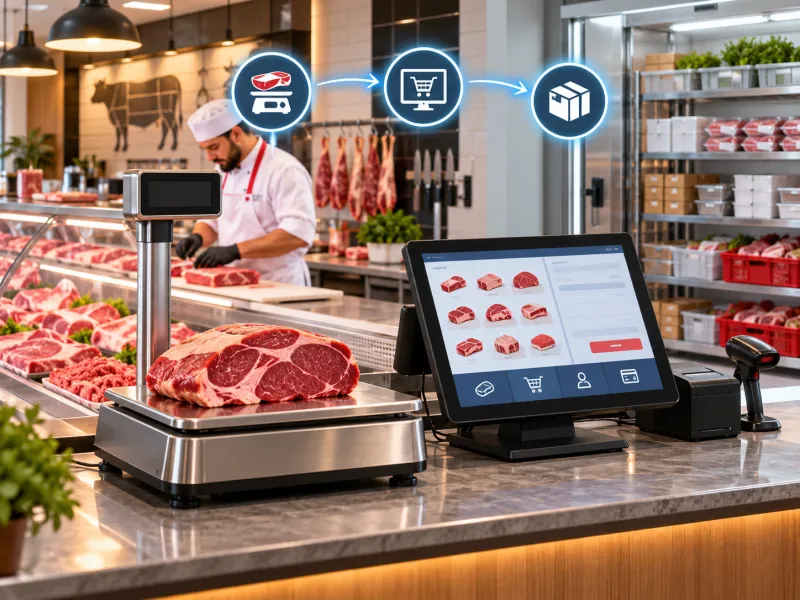
Em estabelecimentos que comercializam produtos por peso, controlar corretamente o que é pesado, vendido e retirado do estoque é fundamental para manter a operação organizada. Açougues, casas de carnes, supermercados, minimercados, mercearias, lojas de frios e outros negócios trabalham diariamente com mercadorias cuja quantidade comercializada pode variar a cada atendimento.
Ao contrário de um produto vendido por unidade, uma peça de carne, uma porção de queijo ou determinado produto fracionado pode apresentar peso diferente em cada venda. Isso significa que o sistema precisa interpretar corretamente a quantidade pesada, calcular o valor da operação e movimentar o estoque de acordo com aquilo que realmente saiu do estabelecimento.
Quando essas etapas não estão alinhadas, aparecem problemas como diferenças entre o estoque físico e o saldo do sistema, valores incorretos no caixa, produtos cadastrados com unidades inadequadas, erros na leitura de etiquetas, perdas não registradas e dificuldades para entender onde ocorreu determinada divergência.
Nesse cenário, o Sistema PDV Integrado com Balança tem a função de conectar informações que fazem parte da mesma operação. O objetivo é tornar a pesagem, a identificação do produto, o registro da venda e a movimentação do estoque etapas relacionadas entre si.
Entretanto, utilizar um sistema integrado não elimina a necessidade de organização. É necessário cadastrar corretamente os produtos, definir unidades de medida coerentes, configurar a balança de acordo com a operação e registrar perdas, devoluções, ajustes e outras movimentações.
A seguir, você entenderá como organizar esse processo e quais cuidados ajudam a evitar diferenças entre peso, venda e estoque.
Como funciona um Sistema PDV Integrado com Balança?
Um Sistema PDV Integrado com Balança permite relacionar a pesagem dos produtos com as informações utilizadas no ponto de venda. Em operações que comercializam produtos fracionados, essa integração facilita a identificação do item e reduz a necessidade de digitar manualmente determinadas informações.
A forma exata de integração pode variar conforme o modelo da balança, o processo adotado pelo estabelecimento e a configuração do sistema. Algumas operações utilizam balanças ligadas diretamente ao ponto de venda, enquanto outras trabalham com balanças etiquetadoras que imprimem um código posteriormente lido no caixa.
Independentemente da estrutura utilizada, o princípio é semelhante: o produto precisa ser identificado de maneira que o PDV consiga reconhecer qual mercadoria está sendo comercializada e qual quantidade corresponde àquela operação.
Integração entre balança e caixa
Imagine um açougue em que o cliente solicita determinada quantidade de carne. Depois do corte, o produto é colocado sobre a balança. O equipamento identifica o peso e, conforme a configuração utilizada, essas informações podem ser enviadas diretamente para o sistema ou representadas em uma etiqueta.
No caixa, o PDV precisa reconhecer o produto correto e interpretar a informação correspondente à pesagem.
Se determinado produto custa R$ 39,90 por quilograma e o cliente está comprando 1,350 kg, o valor da venda deve ser calculado considerando exatamente essa quantidade.
Nesse exemplo:
Preço por quilograma: R$ 39,90
Peso vendido: 1,350 kg
Valor aproximado: R$ 53,87
O importante é que o peso utilizado para calcular a venda seja o mesmo utilizado para movimentar o estoque.
Quando o PDV registra 1,350 kg vendidos, mas o estoque recebe baixa de apenas 1 kg, por exemplo, começa a surgir uma diferença que pode crescer ao longo do dia.
Da pesagem até o registro da venda
Um fluxo organizado pode ser representado da seguinte maneira:
Produto → pesagem → identificação → leitura no caixa → cálculo do valor → confirmação da venda → baixa do estoque.
Cada etapa depende da anterior.
Primeiramente, o produto precisa estar cadastrado corretamente. Em seguida, a balança deve conseguir relacionar a mercadoria com seu código. Depois, o ponto de venda precisa interpretar essa identificação.
Somente então a venda pode ser registrada e o estoque movimentado.
Esse processo se torna especialmente importante em estabelecimentos com alto volume de produtos pesáveis. Pequenos erros repetidos dezenas ou centenas de vezes podem resultar em diferenças significativas ao final de uma semana ou de um mês.
Quais informações precisam estar integradas?
Para que a operação seja coerente, algumas informações precisam seguir o mesmo padrão.
Entre elas estão:
-
código do produto;
-
descrição da mercadoria;
-
unidade de medida;
-
preço de venda;
-
peso utilizado na operação;
-
quantidade movimentada;
-
identificação utilizada pela balança;
-
saldo de estoque.
O código merece atenção especial. Se o produto está cadastrado com uma identificação no sistema e outra completamente diferente na balança, o PDV pode não conseguir localizar a mercadoria correta.
Também é necessário observar a unidade de medida. Produtos comercializados por peso normalmente precisam ser tratados de maneira compatível com essa característica. Um cadastro estruturado incorretamente como unidade pode provocar dificuldades na movimentação do estoque.
A integração funciona melhor quando balança, cadastro de produtos, ponto de venda e estoque compartilham informações consistentes.
Por que surgem divergências entre peso, venda e estoque?
Ter um Sistema PDV Integrado com Balança ajuda a automatizar etapas, mas divergências ainda podem acontecer quando algum processo é realizado de maneira incorreta. Por isso, entender a origem das diferenças é tão importante quanto possuir a tecnologia.
As divergências podem surgir desde o recebimento da mercadoria até a venda final. Em muitos casos, o problema não está exatamente na balança ou no PDV, mas em um cadastro, lançamento ou movimentação que não representa aquilo que realmente aconteceu fisicamente.
Cadastro incorreto do produto
O cadastro é uma das bases da operação.
Se um produto vendido por quilograma estiver cadastrado como unidade, o sistema poderá interpretar as movimentações de maneira inadequada.
Imagine que o estoque físico possua 30 kg de determinado produto. Se o sistema estiver configurado para movimentar unidades inteiras, vender 0,750 kg poderá gerar uma baixa incompatível com o estoque real.
Também podem existir produtos duplicados.
Por exemplo:
Cadastro A: Alcatra Resfriada
Cadastro B: Alcatra
Cadastro C: Alcatra kg
Se os operadores utilizarem cadastros diferentes para representar a mesma mercadoria, o estoque ficará dividido entre vários registros.
Fisicamente existe um único produto, mas digitalmente existem três.
Isso prejudica inventários, relatórios de vendas, cálculo de saldo e análise de movimentações.
Pesagem diferente da quantidade registrada
Outra situação ocorre quando o produto é pesado corretamente, mas a quantidade registrada no PDV não corresponde ao valor indicado pela balança.
Suponha que a balança registre:
0,875 kg.
Se, por algum motivo, o PDV registrar:
0,785 kg.
A diferença parece pequena em uma venda isolada. Entretanto, se situações semelhantes ocorrerem frequentemente, o estoque do sistema poderá se afastar consideravelmente do estoque físico.
É por isso que o fluxo precisa minimizar digitações desnecessárias.
Quanto mais informações forem copiadas manualmente de uma etapa para outra, maior será a possibilidade de erro operacional.
Lançamentos manuais
Lançamentos manuais não são necessariamente incorretos. Em algumas situações, eles são indispensáveis.
O problema aparece quando se tornam a principal forma de controlar informações que poderiam estar integradas.
Entre os exemplos estão:
-
digitação manual do peso;
-
alteração manual da quantidade;
-
troca manual do código do produto;
-
ajustes frequentes no estoque;
-
lançamento posterior de perdas;
-
correções sem identificação do motivo.
Se o estoque apresenta constantemente diferenças e a solução utilizada é apenas aumentar ou diminuir o saldo manualmente, a causa do problema continua existindo.
O ajuste corrige o número naquele momento, mas não necessariamente corrige o processo.
Falta de atualização das informações
Preço, código e cadastro também precisam permanecer atualizados.
Quando o preço por quilograma é alterado no sistema, mas outra informação permanece desatualizada na balança, podem surgir diferenças no valor calculado.
Da mesma maneira, mudanças realizadas no cadastro precisam ser avaliadas para verificar se afetam a identificação utilizada durante a pesagem.
A organização deve estabelecer uma rotina para alterações cadastrais.
Sempre que um produto tiver código, unidade ou forma de comercialização modificados, deve-se verificar toda a operação relacionada a ele.
Como cadastrar corretamente produtos vendidos por peso?
Para aproveitar corretamente um Sistema PDV Integrado com Balança, o cadastro dos produtos precisa representar a forma como as mercadorias são realmente compradas, armazenadas e vendidas.
Um cadastro inadequado pode provocar divergências mesmo quando o equipamento de pesagem está funcionando normalmente.
Definição da unidade de medida
O primeiro cuidado é definir corretamente como o produto será controlado.
Entre as unidades comuns estão:
-
unidade;
-
quilograma;
-
grama.
Produtos embalados individualmente podem ser comercializados por unidade, enquanto carnes, frios, queijos, frutas, legumes e diversos produtos fracionados normalmente precisam considerar peso.
A escolha deve acompanhar a operação.
Se determinado item é comprado, armazenado e vendido por quilograma, manter o controle de estoque utilizando essa mesma referência facilita as conferências.
Também é importante manter consistência na utilização de casas decimais.
Por exemplo:
1 kg
0,500 kg
0,250 kg
0,075 kg
O sistema precisa armazenar essas quantidades de forma compatível com o processo utilizado.
Preço por peso
Em produtos pesáveis, o valor final depende da quantidade.
Considere o seguinte exemplo:
Produto: queijo
Preço: R$ 40,00/kg
Peso vendido: 0,500 kg
Valor: R$ 20,00.
Se outro cliente comprar 0,750 kg do mesmo queijo:
Preço: R$ 40,00/kg
Peso: 0,750 kg
Valor: R$ 30,00.
O preço por quilograma permanece igual, mas o valor final muda conforme a quantidade pesada.
Essa lógica precisa ser compreendida pelo sistema e pelos operadores.
O mesmo produto pode gerar dezenas de valores diferentes ao longo do dia sem que exista qualquer alteração em seu preço.
Código do produto
O código é responsável por ajudar a identificar qual item está sendo movimentado.
Por isso, códigos duplicados, incorretos ou inconsistentes podem causar erros.
Imagine que a balança esteja configurada para identificar o código 125 como queijo prato, enquanto no PDV o código 125 corresponde a queijo muçarela.
A leitura deixa de representar a mercadoria correta.
Para evitar esse tipo de problema, é recomendável manter uma padronização entre os cadastros utilizados.
Quando houver troca de sistema, reorganização cadastral ou implantação de uma nova balança, essa conferência se torna ainda mais importante.
Produtos semelhantes exigem atenção
Em açougues existem vários cortes com características semelhantes.
Pode haver, por exemplo:
Alcatra
Alcatra com maminha
Alcatra limpa
Alcatra promocional
Esses itens não devem ser confundidos caso possuam preços ou controles de estoque diferentes.
O mesmo acontece em setores de frios.
Queijo muçarela de marcas diferentes, presuntos de fornecedores distintos ou produtos com custos diferentes podem exigir cadastros separados.
A separação deve refletir a necessidade real de controle.
Cadastro único e organizado
Por outro lado, criar cadastros desnecessariamente duplicados prejudica a gestão.
Se dois códigos representam exatamente a mesma mercadoria e são utilizados aleatoriamente, as vendas e o estoque ficam fragmentados.
Ao consultar um relatório, o gestor pode enxergar apenas parte da movimentação.
Por isso, antes de cadastrar um novo produto, vale conferir se ele já existe.
Uma base de produtos organizada facilita:
-
pesquisa no caixa;
-
atualização de preços;
-
análise de vendas;
-
inventário;
-
conferência de estoque;
-
identificação de divergências;
-
acompanhamento de produtos mais vendidos.
O cadastro deve funcionar como uma fonte confiável de informações para toda a operação.
Como funciona a etiqueta de pesagem no PDV?
Em determinadas operações, o Sistema PDV Integrado com Balança trabalha junto com etiquetas geradas após a pesagem. Esse processo é comum quando os produtos são pesados antes de chegarem ao caixa.
O cliente pode escolher um corte no açougue, receber o produto embalado e etiquetado e somente depois passar pelo ponto de venda.
Nesse cenário, a etiqueta funciona como um meio de transportar determinadas informações da pesagem até o PDV.
Informações presentes na etiqueta
O conteúdo exato depende da configuração adotada, do equipamento e do processo do estabelecimento.
Uma etiqueta pode apresentar informações visualmente e também representar dados por meio do código utilizado para leitura.
Entre as informações relacionadas à operação podem estar:
-
identificação do produto;
-
descrição;
-
peso;
-
preço por quilograma;
-
valor;
-
código para leitura no PDV.
O importante é que o caixa consiga interpretar corretamente a informação necessária para registrar a venda.
Leitura da etiqueta no caixa
No momento da venda, o operador utiliza o leitor disponível no ponto de venda.
O sistema interpreta o código e busca as informações necessárias para lançar o item.
Em uma operação corretamente configurada, o funcionário não precisa digitar novamente todos os dados da pesagem.
Isso ajuda a reduzir etapas manuais.
Imagine o seguinte cenário:
O açougueiro pesa 1,125 kg de determinada carne.
A balança gera a identificação correspondente.
O operador do caixa realiza a leitura.
O PDV identifica o produto e registra a quantidade ou valor conforme a configuração utilizada.
Depois da confirmação da venda, o estoque é movimentado.
Esse fluxo evita que uma pessoa precise observar a etiqueta e digitar manualmente "1,125" no caixa.
Produto com peso variável
Uma das principais características desse tipo de operação é que o peso varia constantemente.
Dois clientes podem comprar o mesmo produto no mesmo minuto e pagar valores diferentes.
Exemplo:
Cliente A: 0,820 kg
Cliente B: 1,340 kg.
Se o produto custa R$ 35,00/kg:
Venda A: R$ 28,70
Venda B: R$ 46,90.
Não existe divergência simplesmente porque os valores são diferentes.
A diferença ocorre porque cada embalagem possui quantidade própria.
Essa característica precisa ser considerada tanto pelo caixa quanto pelo controle de estoque.
Problemas na interpretação da etiqueta
Alguns sintomas podem indicar problemas de configuração.
Entre eles:
-
o produto não aparece no caixa;
-
a leitura retorna outro item;
-
o valor fica diferente do esperado;
-
o peso interpretado não corresponde à etiqueta;
-
o código não é reconhecido;
-
o operador precisa alterar o lançamento manualmente.
Quando isso acontece, não é recomendável simplesmente criar um procedimento permanente para corrigir a informação no caixa.
O ideal é descobrir onde a inconsistência está ocorrendo.
Pode ser necessário verificar:
-
código cadastrado;
-
configuração utilizada na balança;
-
cadastro do produto;
-
unidade de medida;
-
formato utilizado para comunicação;
-
parâmetros do sistema.
Teste antes da operação diária
Sempre que houver alteração importante de equipamento ou configuração, alguns produtos podem ser utilizados em testes.
Uma conferência simples pode seguir estas etapas:
Pesar o produto → verificar a etiqueta → realizar a leitura no PDV → conferir produto → conferir peso → conferir valor → finalizar uma operação de teste → verificar a movimentação do estoque.
Esse procedimento permite identificar problemas antes que várias vendas sejam registradas incorretamente.
Como a venda por peso deve atualizar o estoque?
Quando existe um Sistema PDV Integrado com Balança, a quantidade vendida precisa estar relacionada com a movimentação realizada no estoque. Esse é um dos pontos mais importantes para evitar diferenças entre o saldo físico e o saldo registrado.
Vender corretamente no caixa sem movimentar corretamente o estoque resolve apenas parte da operação.
Baixa baseada no peso vendido
Considere um produto com estoque inicial de 30 kg.
Um cliente compra 1,250 kg.
Depois da venda, o saldo esperado é:
30 kg − 1,250 kg = 28,750 kg.
A movimentação deve representar aquilo que fisicamente saiu do estabelecimento.
Veja um exemplo simples:
| Operação | Quantidade | Saldo esperado |
|---|---|---|
| Estoque inicial | 30,000 kg | 30,000 kg |
| Venda 1 | 1,250 kg | 28,750 kg |
| Venda 2 | 0,850 kg | 27,900 kg |
| Venda 3 | 2,100 kg | 25,800 kg |
| Perda registrada | 0,300 kg | 25,500 kg |
| Entrada de mercadoria | 10,000 kg | 35,500 kg |
A tabela mostra por que não basta acompanhar apenas as vendas.
Outras movimentações também alteram o saldo.
Várias vendas durante o dia
Em estabelecimentos com grande movimento, dezenas de vendas podem ocorrer para o mesmo produto.
Suponha que o estoque inicial de carne moída seja 25 kg.
Durante a manhã ocorrem as seguintes vendas:
0,500 kg
0,750 kg
1,200 kg
0,350 kg
0,900 kg.
Total vendido:
3,700 kg.
O saldo esperado, desconsiderando outras movimentações, seria:
25 kg − 3,700 kg = 21,300 kg.
Se o sistema indicar 23 kg, existe uma diferença que precisa ser investigada.
Pode haver venda sem baixa, movimentação registrada com quantidade incorreta ou outro processo não contabilizado.
Cancelamentos
Cancelamentos merecem atenção.
Imagine que 1,200 kg tenham sido registrados e baixados do estoque, mas a venda seja posteriormente cancelada.
Se o cancelamento remove apenas a informação financeira e não recompõe a quantidade correspondente, o saldo do sistema continuará 1,200 kg menor.
Em um fluxo corretamente organizado, o comportamento do estoque precisa acompanhar a situação real da mercadoria.
Se o produto voltou para disponibilidade, a movimentação precisa representar esse retorno.
Se não voltou porque houve descarte, consumo ou outro destino, essa ocorrência precisa ser registrada de maneira adequada.
Devoluções
As devoluções também dependem da situação física do produto.
Nem toda mercadoria devolvida necessariamente retorna ao estoque disponível.
Produtos perecíveis exigem procedimentos específicos conforme a operação do estabelecimento.
Do ponto de vista do controle, o importante é não criar uma entrada fictícia de mercadoria quando o produto não voltou efetivamente ao estoque comercializável.
Entrada de mercadoria e venda precisam usar a mesma lógica
Outro ponto importante é a coerência entre compras e vendas.
Se a empresa recebe 50 kg de determinado produto, mas registra a entrada como 50 unidades, enquanto a saída é controlada por quilogramas, as informações deixam de seguir a mesma referência.
Isso dificulta qualquer tentativa de conferência.
O ideal é que a lógica utilizada na entrada permita acompanhar posteriormente as saídas.
Quanto mais consistente for esse processo, mais confiável será o saldo apresentado pelo sistema.
Principais causas de divergência no estoque de produtos pesáveis
Mesmo utilizando um Sistema PDV Integrado com Balança, o estoque físico pode apresentar diferenças caso determinadas movimentações não sejam registradas. Em produtos pesáveis, existem situações específicas que precisam ser consideradas na rotina.
Uma peça comprada com determinado peso nem sempre será vendida integralmente.
Durante seu processamento podem existir aparas, limpeza, cortes e outras perdas.
Perdas durante o processamento
Considere uma peça com 15 kg recebida pelo estabelecimento.
Depois da limpeza, 1 kg corresponde a partes que não serão comercializadas.
Se o sistema continuar mostrando 15 kg disponíveis, mas fisicamente existem apenas 14 kg comercializáveis, já haverá uma diferença antes mesmo da primeira venda.
Por isso, perdas precisam ser registradas.
Os motivos podem incluir:
-
limpeza;
-
aparas;
-
descarte;
-
deterioração;
-
produto danificado;
-
vencimento;
-
quebra;
-
erro de manipulação.
Registrar o motivo também ajuda a entender o comportamento do estoque.
Se determinado produto possui perdas muito superiores ao normal, a empresa pode investigar o processo.
Consumo interno
Algumas mercadorias podem ser retiradas para utilização interna.
Um mercado pode utilizar determinado produto na produção de refeições. Um açougue pode separar itens para preparo interno ou demonstração.
Se essa saída não for registrada, o estoque físico diminui enquanto o sistema permanece igual.
Consequentemente, no inventário aparecerá uma falta aparentemente inexplicável.
O mesmo princípio vale para amostras, cortes para exposição ou outras retiradas.
Tara inadequada
A tara corresponde ao peso que não deve ser considerado como produto comercializado, conforme o processo utilizado.
Recipientes, embalagens ou bandejas podem fazer parte da pesagem.
Se a operação não estiver configurada de forma adequada, o peso considerado pode apresentar diferença em relação ao produto.
Em uma única venda, a diferença pode parecer pequena.
Entretanto, repetida centenas de vezes, ela pode se tornar relevante.
Por isso, a rotina de pesagem deve ser padronizada.
Problemas relacionados ao equipamento
A balança também precisa estar em condições adequadas de utilização e conforme os requisitos aplicáveis ao estabelecimento.
Problemas de funcionamento podem afetar a qualidade das informações obtidas.
Se existe suspeita de diferença de pesagem, o estabelecimento deve interromper improvisações e avaliar tecnicamente o equipamento.
O controle digital não consegue corrigir um peso originado de uma medição incorreta.
O sistema registra a informação que recebe.
Entrada de mercadoria incorreta
Muitas divergências atribuídas às vendas começam na entrada.
Suponha que tenham sido recebidos fisicamente 42,500 kg, mas o operador registre 45 kg no estoque.
Nesse momento, o sistema já apresenta 2,500 kg a mais do que a quantidade real.
Mesmo que todas as vendas sejam registradas corretamente, o inventário continuará apontando diferença.
Por isso, a conferência deve começar no recebimento.
Quantidade comprada, quantidade recebida e quantidade registrada devem ser comparadas.
Venda sem baixa adequada
Existe ainda a situação em que a venda aparece corretamente no financeiro ou no caixa, mas a movimentação de estoque não ocorre da forma esperada.
Quando isso acontece, o faturamento demonstra que o produto foi vendido, porém o saldo permanece maior.
Uma análise cruzada entre vendas e movimentações ajuda a identificar o problema.
Não basta perguntar: "quanto deveria existir no estoque?"
Também é necessário perguntar:
"Quais movimentações produziram esse saldo?"
Essa segunda pergunta costuma facilitar bastante a investigação.
Como evitar diferenças entre o peso da balança e o registrado no PDV?
A utilização de um Sistema PDV Integrado com Balança deve reduzir etapas repetitivas e criar um fluxo mais consistente entre pesagem e venda. Para alcançar esse resultado, porém, alguns procedimentos precisam ser padronizados.
Padronizar os cadastros
O mesmo produto precisa ser facilmente identificado em todas as etapas.
É importante conferir:
-
código;
-
descrição;
-
unidade;
-
preço;
-
identificação utilizada na balança;
-
situação do cadastro.
Evite possuir vários cadastros ativos para a mesma mercadoria sem uma necessidade operacional clara.
Também é interessante estabelecer um padrão para nomes.
Em vez de cadastros como:
CARNE 1
ALCATRA NOVA
ALCATRA TESTE
ALCATRA CERTO
o estabelecimento pode utilizar uma nomenclatura definida e compreensível.
Isso reduz dúvidas entre os operadores.
Conferir configurações relacionadas à balança
Mudanças na balança não devem ser tratadas isoladamente.
Quando houver alterações relevantes, confirme se o ponto de venda continuará interpretando corretamente as informações.
Itens que merecem atenção incluem:
-
identificação do produto;
-
peso;
-
formato utilizado na leitura;
-
unidade;
-
tara;
-
preço relacionado ao produto.
Uma configuração aparentemente pequena pode afetar vários itens.
Evitar alterações manuais desnecessárias
Quando a informação já foi obtida durante a pesagem, digitá-la novamente aumenta a possibilidade de divergência.
Imagine uma etiqueta apresentando 1,285 kg.
Se o operador precisa digitar manualmente essa quantidade, pode inserir:
1,258
1,285
1,825
0,285.
Todos são valores visualmente semelhantes durante uma operação rápida.
Automatizar a leitura reduz esse risco.
Entretanto, quando uma alteração manual for realmente necessária, a empresa deve saber por que ela aconteceu.
Alterações frequentes podem indicar problemas anteriores no processo.
Criar testes de conferência
Uma rotina de teste simples pode ser muito útil.
Selecione um produto.
Pese uma quantidade conhecida.
Anote o peso apresentado pela balança.
Realize a leitura no PDV.
Compare:
peso da balança × peso registrado no caixa × quantidade movimentada no estoque.
Os três valores precisam seguir a mesma lógica.
Por exemplo:
Balança: 1,350 kg
PDV: 1,350 kg
Baixa de estoque: 1,350 kg.
Se a balança indica 1,350 kg, o PDV registra 1,350 kg, mas a baixa é de 1 unidade, o problema já foi localizado.
Testar mais de uma quantidade
É interessante realizar testes com pesos diferentes.
Por exemplo:
0,150 kg
0,780 kg
1,250 kg
3,500 kg.
Isso ajuda a verificar se casas decimais e diferentes quantidades são interpretadas corretamente.
Não corrigir divergências sem investigar a origem
Ao encontrar uma diferença de estoque, pode ser tentador simplesmente ajustar o saldo.
Entretanto, se a causa permanecer desconhecida, a divergência pode reaparecer no dia seguinte.
O ajuste deve ser acompanhado de investigação.
Pergunte:
Qual era o saldo anterior?
Quais entradas ocorreram?
Quanto foi vendido?
Existiram perdas?
Houve cancelamentos?
Algum produto foi utilizado internamente?
Houve alteração de cadastro?
O peso registrado no PDV corresponde às vendas?
Esse processo transforma uma correção pontual em melhoria operacional.
Como identificar rapidamente uma divergência?
Um Sistema PDV Integrado com Balança pode gerar informações importantes para ajudar na conferência, desde que as movimentações estejam registradas corretamente. Quanto mais cedo uma diferença for percebida, menor será o período que precisa ser analisado.
Encontrar uma divergência de ontem é muito mais simples do que investigar uma diferença acumulada durante seis meses.
Comparar estoque físico e estoque do sistema
A conferência física continua sendo necessária.
O sistema apresenta aquilo que deveria existir de acordo com as movimentações registradas.
O estoque físico mostra aquilo que realmente está disponível.
Quando os dois valores são diferentes, é necessário analisar o histórico.
Exemplo:
Saldo no sistema: 18,750 kg
Estoque físico: 17,900 kg
Diferença: 0,850 kg.
Essa diferença pode ter várias origens.
O objetivo da investigação é descobrir qual movimentação explica os 0,850 kg.
Analisar as entradas
Comece pelas entradas ocorridas desde a última conferência confiável.
Verifique se:
-
todas as mercadorias recebidas foram lançadas;
-
os pesos foram digitados corretamente;
-
nenhuma entrada foi duplicada;
-
a unidade utilizada estava correta;
-
alguma compra foi cancelada ou alterada.
Um erro de entrada pode ser confundido posteriormente com perda ou problema de venda.
Analisar as vendas
Depois, confira a quantidade vendida.
Não observe apenas o valor financeiro.
Para controle de estoque, a quantidade é fundamental.
Um produto pode ter vendido R$ 500 no dia, mas o gestor precisa saber quantos quilogramas esse valor representa.
Quando preço e quantidade estão disponíveis, torna-se possível confrontar as saídas registradas com o estoque esperado.
Verificar cancelamentos
Cancelamentos podem explicar diferenças quando o fluxo de estoque não acompanhou corretamente a operação.
Analise se a quantidade:
-
saiu do estoque na venda;
-
voltou quando necessário;
-
permaneceu fora por algum motivo operacional.
Cada movimentação deve possuir lógica compatível com aquilo que ocorreu fisicamente.
Verificar perdas e ajustes
Consulte também perdas e ajustes.
Um ajuste manual pode esconder a origem de outra inconsistência.
Por exemplo:
Segunda-feira: diferença de 2 kg.
Operador adiciona 2 kg manualmente.
Quarta-feira: nova diferença de 2 kg.
Nesse caso, o ajuste de segunda não solucionou o problema.
A repetição indica que existe uma causa operacional ainda ativa.
Localizar o momento em que a diferença surgiu
Uma técnica eficiente é reduzir o período analisado.
Se na segunda-feira o estoque estava correto e na sexta está divergente, analise os dias intermediários.
Se terça ainda estava correta e quarta já apresentava diferença, concentre a investigação na quarta-feira.
Depois, analise as movimentações daquele produto nesse período.
Essa abordagem evita revisar centenas de operações desnecessariamente.
Produtos com maior movimentação merecem acompanhamento
Itens com grande volume de vendas possuem maior quantidade de movimentações e, consequentemente, mais oportunidades para surgir uma inconsistência.
Em um açougue, isso pode incluir:
-
carne moída;
-
alcatra;
-
contrafilé;
-
coxão mole;
-
peito de frango;
-
linguiças;
-
outros itens de alta saída.
Em supermercados e mercearias, produtos de frios ou hortifrúti também podem exigir atenção.
Criar rotinas de conferência direcionadas aos itens de maior movimentação ajuda a encontrar problemas rapidamente.
Como fazer a conferência diária de produtos vendidos por peso?
A rotina diária é uma das formas mais eficientes de aproveitar as informações do Sistema PDV Integrado com Balança. A conferência não precisa necessariamente envolver todos os produtos todos os dias. A empresa pode definir prioridades de acordo com giro, valor, risco de perda e histórico de divergências.
O objetivo é impedir que pequenas diferenças se acumulem durante longos períodos.
Comece pelo estoque inicial
Para conferir determinado produto, primeiro é necessário possuir um ponto de partida confiável.
Suponha que o dia tenha começado com:
20 kg de determinado corte.
Esse será o estoque inicial utilizado no cálculo.
Se o saldo inicial já estiver incorreto, qualquer cálculo posterior também ficará comprometido.
Por isso, periodicamente é necessário realizar inventários físicos para criar uma referência confiável.
Some as entradas
Durante o dia, podem chegar novas mercadorias.
Imagine que foram recebidos mais:
15 kg.
Agora, antes de considerar as vendas, a quantidade disponível teoricamente é:
20 kg + 15 kg = 35 kg.
A entrada precisa ser confirmada de acordo com o que realmente foi recebido.
Subtraia as vendas
Considere que o PDV registrou:
12,750 kg vendidos.
Então:
35 kg − 12,750 kg = 22,250 kg.
Esse seria o saldo antes de considerar outras saídas.
Registre perdas
Suponha que durante o mesmo período tenha ocorrido uma perda de:
0,500 kg.
O estoque esperado passa a ser:
22,250 kg − 0,500 kg = 21,750 kg.
Utilize uma fórmula simples
A lógica básica pode ser representada assim:
Estoque inicial + entradas − vendas − perdas ± demais movimentações = estoque esperado.
Dependendo da operação, também podem existir:
-
devoluções;
-
transferências;
-
produção interna;
-
consumo;
-
ajustes;
-
fracionamentos;
-
outras saídas.
O cálculo precisa considerar todas as movimentações que realmente afetaram o produto.
Compare com o estoque físico
Depois de calcular 21,750 kg como saldo esperado, realize a conferência física.
Se forem encontrados aproximadamente 21,750 kg, existe coerência entre as informações.
Caso existam 20,900 kg, há uma diferença de 0,850 kg para investigar.
A empresa pode estabelecer tolerâncias operacionais quando fizer sentido ao processo, mas diferenças recorrentes precisam ser analisadas.
Crie uma sequência de conferência
Uma rotina diária pode seguir:
Consultar estoque inicial.
Conferir entradas.
Consultar vendas do período.
Conferir perdas registradas.
Verificar cancelamentos e outras movimentações.
Calcular estoque esperado.
Realizar conferência física.
Comparar resultados.
Investigar diferenças.
Registrar eventual ajuste com motivo.
Esse processo cria histórico.
Use relatórios para reduzir trabalho manual
Quando o sistema disponibiliza relatórios de movimentação, eles podem reduzir a necessidade de reunir informações manualmente.
Procure visualizar:
data;
tipo da movimentação;
produto;
quantidade;
documento relacionado;
usuário responsável, quando disponível;
saldo ou histórico.
Quanto mais rastreável for a informação, mais fácil será localizar problemas.
Faça conferências por amostragem
Em estabelecimentos com centenas ou milhares de produtos, pesar e conferir tudo diariamente não costuma ser viável.
Uma alternativa é selecionar grupos.
Segunda-feira: cortes bovinos de maior giro.
Terça-feira: aves.
Quarta-feira: suínos.
Quinta-feira: frios.
Sexta-feira: produtos com histórico de divergência.
Os produtos mais críticos podem permanecer em conferência diária.
Dessa forma, o estabelecimento cria controle contínuo sem interromper a operação.
Boas práticas para manter balança, PDV e estoque sincronizados
Um Sistema PDV Integrado com Balança funciona melhor quando está inserido em um processo organizado. Tecnologia, cadastro, treinamento e conferência precisam atuar em conjunto.
Não existe um único procedimento capaz de impedir todos os problemas. A confiabilidade é consequência de várias boas práticas realizadas continuamente.
Padronizar o cadastro dos produtos
Defina regras para criação de produtos.
Evite que qualquer usuário crie novos itens apenas porque não encontrou rapidamente um cadastro existente.
Antes de adicionar uma mercadoria, confira:
-
se ela já está cadastrada;
-
qual código deve ser utilizado;
-
qual unidade corresponde à operação;
-
qual descrição seguirá o padrão;
-
se o produto precisa estar disponível na balança;
-
qual preço deve ser aplicado.
Uma base organizada reduz erros em vários setores ao mesmo tempo.
Definir responsáveis por alterações importantes
Mudanças em códigos, unidades ou configurações relacionadas à pesagem podem impactar diretamente as vendas.
Por isso, é interessante definir quais usuários podem realizar determinadas alterações.
Não se trata apenas de segurança.
Também facilita entender quem fez uma mudança e por qual motivo.
Treinar os operadores
O operador precisa compreender o efeito de suas ações.
Se ele acreditar que alterar manualmente uma quantidade no caixa é algo sem consequência, pode não perceber que aquela alteração também afeta o estoque.
O treinamento deve abordar situações comuns da rotina, como:
-
pesagem;
-
geração ou leitura de etiquetas;
-
localização de produtos;
-
cancelamento de itens;
-
cancelamento de vendas;
-
registro de perdas;
-
identificação de mensagens de erro;
-
procedimento em caso de divergência.
O treinamento deve ser prático.
Utilize exemplos reais da operação.
Criar procedimento para erros de leitura
Quando uma etiqueta não é reconhecida, o operador precisa saber o que fazer.
Uma prática inadequada seria escolher qualquer produto parecido apenas para concluir rapidamente a venda.
Isso pode corrigir o valor cobrado naquele momento, mas movimentar o estoque errado.
É melhor estabelecer um fluxo claro para identificar o produto correto e comunicar problemas recorrentes.
Registrar todas as movimentações
Mercadoria física não deve desaparecer do estoque sem explicação digital.
Quando houver:
-
perda;
-
descarte;
-
uso interno;
-
devolução;
-
transferência;
-
ajuste;
a movimentação precisa ser registrada conforme os recursos disponíveis na operação.
Isso melhora a confiabilidade dos saldos.
Evitar ajustes sem justificativa
Ajustes são necessários quando existe diferença entre o físico e o sistema.
Porém, devem ser rastreáveis.
Em vez de simplesmente alterar:
15 kg para 13 kg,
registre que houve um ajuste de:
−2 kg,
com o motivo apropriado quando esse recurso estiver disponível.
Isso preserva o histórico.
Realizar inventários periódicos
Mesmo com processos automatizados, o inventário físico continua importante.
Ele confirma se o saldo digital permanece compatível com aquilo que existe no estabelecimento.
A periodicidade pode variar de acordo com a operação.
Produtos de maior valor, giro ou índice de perdas podem ser contados com maior frequência.
Acompanhar vendas por quantidade
Não analise somente faturamento.
Produtos pesáveis precisam ser analisados também pela quantidade vendida.
Um relatório mostrando que determinado item faturou R$ 10 mil é útil financeiramente.
Mas, para entender o estoque, é importante saber se esse faturamento correspondeu a:
100 kg;
200 kg;
350 kg.
A quantidade permite relacionar vendas com consumo de estoque.
Monitorar produtos com divergência recorrente
Crie uma relação dos produtos que apresentam diferenças com maior frequência.
Depois, procure padrões.
Pergunte:
Eles utilizam a mesma balança?
São manipulados pelos mesmos setores?
Possuem muitas perdas?
São vendidos rapidamente?
Passam por fracionamento?
Possuem cadastros antigos?
Tiveram unidade alterada?
Padrões ajudam a identificar a origem do problema.
Acompanhar indicadores simples
Não é necessário começar com dezenas de indicadores.
Alguns dados básicos já ajudam bastante.
Por exemplo:
Diferença física por produto.
Quantidade de ajustes realizados.
Perdas registradas.
Quantidade vendida.
Produtos com maior número de divergências.
Valor estimado das diferenças.
Esses dados transformam um problema aparentemente operacional em informação de gestão.
Revisar o processo quando a divergência aumenta
Se o estoque costumava apresentar pequenas diferenças e de repente começam a ocorrer divergências maiores, alguma coisa pode ter mudado.
Verifique alterações recentes.
Exemplos:
nova balança;
nova configuração;
mudança de cadastro;
novo operador;
alteração na unidade de medida;
mudança na rotina de recebimento;
novo processo de etiquetagem.
Começar pelas alterações recentes pode acelerar a investigação.
Manter balança, caixa e estoque como partes da mesma operação
Um dos maiores erros é tratar essas áreas de maneira completamente independente.
A balança não serve apenas para mostrar o peso.
O caixa não serve apenas para receber pagamentos.
O estoque não serve apenas para mostrar uma quantidade.
Todas essas etapas representam a mesma movimentação comercial.
O produto existia em determinada quantidade.
Uma parte dele foi pesada.
Essa quantidade foi vendida.
O valor correspondente foi recebido.
A mesma quantidade deixou de estar disponível no estoque.
Quando todas essas informações são coerentes, a empresa possui uma visão muito mais confiável da operação.
Conclusão
Evitar divergências em produtos vendidos por peso depende da integração entre tecnologia e processos bem organizados. A balança precisa identificar corretamente a quantidade, o PDV deve registrar a operação de acordo com essa pesagem e o estoque precisa refletir aquilo que realmente saiu do estabelecimento.
O Sistema PDV Integrado com Balança ajuda a conectar essas etapas, principalmente ao reduzir digitações repetitivas e permitir que informações utilizadas durante a pesagem participem do processo de venda e controle de estoque.
Entretanto, bons resultados também dependem de cadastros corretos, unidades de medida coerentes, códigos padronizados, registros de perdas, conferências de entradas e treinamento dos operadores.
Quando surgir uma diferença, o ideal não é apenas corrigir o saldo. É necessário analisar entradas, vendas, cancelamentos, perdas, devoluções e ajustes para descobrir em qual momento a informação deixou de representar o estoque físico.
Conferências periódicas também são essenciais. Quanto mais cedo uma divergência for identificada, menor será o número de movimentações que precisam ser investigadas.
Ao organizar cadastro, pesagem, venda e estoque como partes do mesmo fluxo, açougues, mercados e outros estabelecimentos que trabalham com produtos pesáveis conseguem reduzir inconsistências, melhorar a rastreabilidade das movimentações e tomar decisões utilizando informações mais confiáveis.