O fechamento do caixa do açougue apresenta diferenças com frequência? O valor registrado nas vendas nem sempre corresponde ao dinheiro disponível na gaveta, aos pagamentos recebidos por Pix ou às transações realizadas no cartão. Essas divergências podem surgir por erros de troco, pesagens incorretas, descontos não registrados ou movimentações financeiras sem identificação. Para reduzir esses problemas, é fundamental conferir os recebimentos por modalidade, registrar todas as operações e estabelecer uma rotina de abertura e encerramento do caixa. Um Sistema PDV barato, aliado a procedimentos bem definidos, pode facilitar essa organização, mas não substitui a conferência diária. Neste artigo, você entenderá quais erros mais prejudicam o caixa dos açougues, como identificar suas causas e quais práticas ajudam a manter os registros financeiros consistentes.
Por que o fechamento de caixa do açougue apresenta divergências?
O açougue possui características operacionais que exigem atenção especial durante as vendas. Diferentemente de estabelecimentos que comercializam principalmente produtos com preços unitários fixos, boa parte das mercadorias é vendida por peso.
Isso significa que o valor final de uma compra depende da quantidade pesada, do preço por quilograma e das condições aplicadas no atendimento.
Um cliente pode solicitar 1,5 kg de carne bovina, acrescentar uma embalagem de linguiça e pagar parte da compra em dinheiro e o restante no cartão.
Embora essa operação pareça simples, existem diferentes informações que precisam ser registradas corretamente.
Entre as causas mais comuns de divergências estão:
-
Produtos registrados com preço ou quantidade incorreta.
-
Pagamentos classificados na modalidade errada.
-
Trocos calculados ou entregues incorretamente.
-
Sangrias realizadas sem registro.
-
Descontos aplicados sem autorização ou identificação.
-
Cancelamentos que não correspondem às operações realizadas.
-
Vendas concluídas sem confirmação do recebimento.
-
Falta de conferência na troca de operadores.
O problema nem sempre está relacionado à falta de dinheiro.
Uma venda de R$ 85,00 recebida via Pix, mas registrada como dinheiro, por exemplo, provoca uma diferença entre os valores esperados em cada modalidade, mesmo quando o estabelecimento recebeu corretamente.
Por isso, identificar a origem da divergência é mais importante do que simplesmente ajustar o saldo ao final do expediente.
Qual é a diferença entre erro de registro e falta real de dinheiro?
Nem toda divergência representa prejuízo financeiro.
Considere duas situações:
Situação 1 — Erro na classificação do pagamento
Uma venda de R$ 70,00 foi recebida no cartão, mas registrada como dinheiro.
Nesse caso, o sistema espera encontrar R$ 70,00 a mais na gaveta, enquanto o relatório de cartões apresenta R$ 70,00 a menos.
O dinheiro não desapareceu. A operação foi classificada incorretamente.
Situação 2 — Troco entregue incorretamente
Um cliente realiza uma compra de R$ 43,00 e entrega uma nota de R$ 50,00.
O troco correto seria R$ 7,00, mas o operador entrega R$ 12,00.
Nesse cenário, existe uma diferença real de R$ 5,00 no dinheiro físico do caixa.
A distinção entre essas situações permite corrigir processos, identificar falhas e evitar conclusões precipitadas sobre os operadores.
Quais são os erros mais comuns no caixa de um açougue?
Grande parte das diferenças financeiras começa durante o atendimento e só é percebida quando o expediente termina.
Conhecer esses problemas ajuda a criar medidas preventivas.
Pesagem incorreta e divergência no valor dos produtos
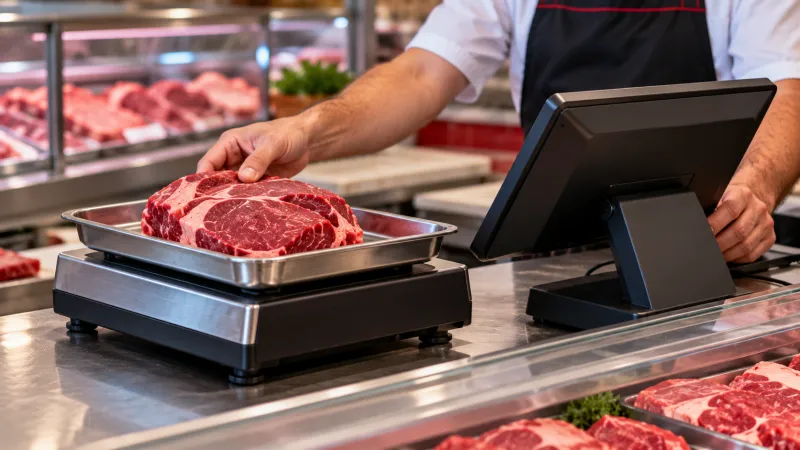
A pesagem faz parte da rotina de qualquer açougue e influencia diretamente o valor cobrado.
Imagine que um estabelecimento venda contrafilé por R$ 49,90 o quilograma.
Se o cliente adquirir 1,2 kg, o cálculo será:
Valor da venda = Peso líquido × Preço por quilograma
Valor da venda = 1,2 × R$ 49,90
Total = R$ 59,88
Se o operador registrar 1,0 kg em vez de 1,2 kg, o valor da venda será R$ 49,90.
Nesse exemplo, a diferença será de R$ 9,98.
É importante observar que esse erro pode não aparecer como falta no fechamento do caixa, pois o pagamento pode corresponder exatamente ao valor registrado. Trata-se de uma diferença comercial decorrente da quantidade lançada incorretamente.
Para prevenir problemas, o estabelecimento deve conferir:
-
O preço por quilograma cadastrado.
-
A quantidade efetivamente pesada.
-
A identificação do produto.
-
O desconto da embalagem, quando aplicável.
-
O valor apresentado ao consumidor.
O Inmetro estabelece requisitos metrológicos para balanças utilizadas em transações comerciais.
Além disso, o Ipem-SP orienta que a balança esteja zerada antes da pesagem e que o peso da embalagem não seja incluído no peso cobrado pelo produto.
Esses cuidados contribuem tanto para a precisão das vendas quanto para a confiança do consumidor.
Formas de pagamento registradas incorretamente
Outro erro frequente acontece quando o operador informa uma modalidade diferente daquela utilizada pelo cliente.
Isso pode ocorrer especialmente nos horários de maior movimento.
Um consumidor paga R$ 120,00 via Pix, mas o operador seleciona cartão de débito no sistema.
A venda pode aparecer como concluída, porém o relatório financeiro não corresponderá aos comprovantes das transações.
Para evitar esse problema, a forma de pagamento deve ser confirmada antes da finalização.
Quando houver pagamentos mistos, cada parcela precisa ser registrada na modalidade correspondente.
Sangrias e suprimentos sem identificação
Sangria é a retirada de dinheiro do caixa durante o expediente, normalmente para reduzir o valor acumulado na gaveta.
Suprimento é a entrada de dinheiro destinada a reforçar o caixa, como a inclusão de notas e moedas para troco.
Considere um açougue que inicia o dia com R$ 200,00 e acumula R$ 900,00 em vendas recebidas em dinheiro.
Durante a tarde, o responsável retira R$ 500,00 da gaveta para guardar em local seguro.
Se essa sangria não for registrada, o fechamento apresentará uma diferença de R$ 500,00 entre o saldo esperado e o valor físico.
A solução é registrar cada retirada ou entrada no momento em que acontece, identificando o valor, o horário, o motivo e o responsável.
Descontos e cancelamentos realizados sem conferência
Descontos podem fazer parte de promoções, negociações comerciais ou correções de atendimento.
Entretanto, quando são aplicados sem critérios, dificultam a conferência das vendas.
O mesmo acontece com cancelamentos.
Uma operação cancelada no sistema, mas que teve o pagamento efetivamente recebido, pode gerar inconsistências se não houver a correspondente regularização financeira.
O ideal é definir quais colaboradores podem autorizar essas operações e exigir a identificação do motivo.
Como evitar divergências no fechamento de caixa do açougue?
A melhor maneira de reduzir diferenças é estabelecer uma rotina que comece antes da primeira venda e termine somente após a conferência dos recebimentos.
O Fechamento de caixa para açougue deve considerar não apenas o dinheiro disponível, mas também o conjunto de movimentações realizadas durante o expediente.
Comece pela abertura correta do caixa
Antes de iniciar o atendimento, o operador deve conferir o dinheiro utilizado como fundo de troco.
Esse valor precisa ser registrado como saldo inicial.
Por exemplo:
-
Fundo de troco: R$ 150,00.
-
Operador responsável: funcionário do turno da manhã.
-
Horário de abertura: 7h.
-
Gaveta conferida e preparada para atendimento.
Se duas pessoas utilizam a mesma gaveta sem separação de turnos, fica mais difícil descobrir em qual momento ocorreu determinada diferença.
Sempre que possível, cada operador deve trabalhar com identificação individual e realizar uma conferência na troca de responsabilidade.
Registre todas as vendas no momento do atendimento
Vendas anotadas em papel para lançamento posterior aumentam o risco de esquecimentos e duplicidades.
Em um açougue, o atendimento pode envolver carnes fracionadas, produtos congelados, embutidos e itens vendidos por unidade.
Quando existem diferentes formas de comercialização, o registro precisa respeitar a unidade correspondente.
Por exemplo:
| Produto | Unidade de venda | Informação necessária |
|---|---|---|
| Contrafilé | Quilograma | Peso e preço por kg |
| Linguiça fresca | Quilograma | Peso e preço por kg |
| Frango congelado embalado | Unidade ou kg | Unidade configurada no cadastro |
| Refrigerante | Unidade | Quantidade e preço unitário |
| Carvão | Pacote | Quantidade de pacotes |
| Temperos embalados | Unidade | Quantidade e preço cadastrado |
O cadastro correto ajuda a evitar que o operador confunda quantidades, valores e formas de comercialização.
Confira os recebimentos antes de concluir a venda
Um dos cuidados mais importantes é verificar se o pagamento realmente ocorreu.
No Pix, por exemplo, não basta considerar uma imagem de comprovante apresentada pelo consumidor. É necessário conferir a confirmação do crédito nos canais oficiais de recebimento do estabelecimento ou na solução integrada utilizada.
O Banco Central informa que a integração de sistemas com a API Pix pode facilitar a geração de QR Codes e a conciliação dos pagamentos.
No cartão, a conferência deve considerar a aprovação da transação e o respectivo registro.
Já nas vendas em dinheiro, o operador deve verificar o valor recebido antes de entregar o troco.
Registre corretamente os pagamentos divididos
Imagine uma compra de R$ 160,00 em que o consumidor utiliza duas formas de pagamento:
-
R$ 60,00 em dinheiro.
-
R$ 100,00 no cartão de débito.
O sistema precisa refletir essa divisão.
Se os R$ 160,00 forem registrados integralmente como dinheiro, o relatório apresentará uma diferença que poderá dificultar o fechamento.
Um Controle de caixa para açougue eficiente deve permitir identificar quanto foi recebido em cada modalidade, considerando os recursos disponíveis na ferramenta utilizada.
Faça conferências durante o expediente
Não é necessário esperar o estabelecimento fechar para identificar problemas.
Em açougues com grande movimentação, uma conferência intermediária pode ajudar a encontrar diferenças enquanto os acontecimentos ainda estão recentes.
Essa verificação pode incluir:
-
Quantidade de vendas registradas.
-
Dinheiro físico disponível.
-
Sangrias efetuadas.
-
Comprovantes de cartão.
-
Recebimentos por Pix.
-
Cancelamentos e descontos relevantes.
A conferência intermediária não substitui o fechamento final, mas facilita a investigação de divergências.
Como conferir vendas e pagamentos no caixa de um açougue?
O fechamento precisa separar três informações: valores vendidos, valores recebidos por modalidade e dinheiro que deve permanecer fisicamente na gaveta.
Misturar esses conceitos é uma das principais causas de confusão.
Calcule o saldo esperado do dinheiro
Para apurar o valor que deveria existir na gaveta, utilize:
Saldo esperado em dinheiro = Fundo inicial + Recebimentos em dinheiro + Suprimentos − Sangrias − Saídas de dinheiro registradas
Considere este exemplo hipotético de um expediente:
| Movimentação | Valor |
|---|---|
| Fundo inicial | R$ 200,00 |
| Vendas recebidas em dinheiro | R$ 1.250,00 |
| Suprimento de troco | R$ 100,00 |
| Sangrias | R$ 700,00 |
| Outras saídas em dinheiro registradas | R$ 50,00 |
| Saldo esperado na gaveta | R$ 800,00 |
O cálculo é:
R$ 200,00 + R$ 1.250,00 + R$ 100,00 − R$ 700,00 − R$ 50,00 = R$ 800,00
Ao contar o dinheiro físico, o operador encontra R$ 785,00.
Portanto:
Diferença de caixa = Valor encontrado − Saldo esperado
Diferença = R$ 785,00 − R$ 800,00
Resultado = −R$ 15,00
Nesse caso, existe uma falta de R$ 15,00 em relação ao saldo previsto.
A diferença deve ser investigada antes de qualquer ajuste.
Separe os pagamentos de cartão e Pix
Valores recebidos eletronicamente não devem ser somados ao dinheiro físico da gaveta.
Eles precisam ser conciliados com os respectivos registros de recebimento.
Considere o seguinte exemplo:
| Modalidade | Valor registrado | Valor confirmado | Diferença |
|---|---|---|---|
| Dinheiro na gaveta | R$ 800,00 | R$ 785,00 | −R$ 15,00 |
| Cartão de débito | R$ 1.100,00 | R$ 1.100,00 | R$ 0,00 |
| Cartão de crédito | R$ 850,00 | R$ 850,00 | R$ 0,00 |
| Pix | R$ 620,00 | R$ 620,00 | R$ 0,00 |
Valores fictícios para demonstração. O saldo de dinheiro considera o fundo de troco e as movimentações de caixa do exemplo anterior.
O exemplo mostra que o problema está na conferência do dinheiro, não nas modalidades eletrônicas.
No cartão de crédito, é importante diferenciar o valor bruto da transação aprovada do valor líquido a receber, que poderá sofrer descontos de taxas e obedecer a prazos de liquidação.
Uma taxa cobrada pela operadora não significa necessariamente divergência no registro da venda.
Investigue a diferença antes de corrigir o saldo
Quando uma diferença é identificada, o responsável deve verificar:
-
Se o saldo inicial foi informado corretamente.
-
Se todas as sangrias foram registradas.
-
Se houve suprimentos esquecidos.
-
Se algum pagamento foi classificado incorretamente.
-
Se cancelamentos e descontos correspondem às operações realizadas.
-
Se existem comprovantes ou transações pendentes de conferência.
-
Se houve erro na contagem das cédulas ou moedas.
Caso a diferença continue sem explicação, ela deve permanecer identificada para análise.
Alterar artificialmente os registros para fazer os valores coincidirem pode esconder o problema e dificultar sua correção.
Como um sistema PDV barato ajuda a reduzir erros no caixa?
Um sistema de ponto de venda pode facilitar o atendimento e organizar os registros necessários à conferência financeira.
Entretanto, o preço da ferramenta não deve ser o único critério de escolha.
O sistema pdv mercadinho, por exemplo, reúne conceitos operacionais aplicáveis a diferentes estabelecimentos de pequeno porte, incluindo o registro de vendas, a classificação dos pagamentos e a organização das movimentações do caixa.
No açougue, essas funcionalidades precisam atender também às particularidades da venda de produtos por peso.
Registro organizado das operações
Um Sistema de vendas para açougue pode reunir informações como:
-
Produtos comercializados.
-
Quantidades vendidas.
-
Preços praticados.
-
Descontos concedidos.
-
Formas de recebimento.
-
Horários das operações.
-
Operadores responsáveis.
-
Cancelamentos realizados.
Com os registros centralizados, o gestor consegue consultar informações para investigar possíveis diferenças.
Por exemplo, se o fechamento apresentar R$ 80,00 a mais em dinheiro e R$ 80,00 a menos em cartão, será possível procurar uma venda correspondente que tenha sido classificada incorretamente.
O sistema não garante que o erro seja identificado automaticamente, mas um histórico detalhado facilita a investigação.
Integração entre balança e ponto de venda
A integração entre balança e PDV pode reduzir a necessidade de digitar manualmente o peso ou o valor dos produtos, dependendo da compatibilidade dos equipamentos.
Imagine um açougue que comercializa carnes com diferentes preços por quilograma.
Sem integração, o operador pode precisar consultar o peso apresentado, localizar o produto e informar os dados manualmente.
Com uma solução compatível, parte dessas informações pode ser transferida para o registro da venda, reduzindo etapas de digitação.
Entretanto, é importante conferir se a ferramenta trabalha com o modelo de balança utilizado e com o formato de etiqueta adotado pelo estabelecimento.
Além disso, os requisitos metrológicos e a verificação regular do equipamento continuam sendo necessários.
Histórico de sangrias e suprimentos
Quando o sistema possui controle dessas movimentações, cada entrada ou retirada pode ficar associada ao responsável e ao momento em que ocorreu.
Isso facilita a conferência e reduz a dependência de anotações separadas.
Um açougue que realiza várias sangrias durante o dia pode utilizar o histórico para verificar se os valores retirados correspondem às movimentações lançadas.
Relatórios de vendas por modalidade de pagamento
Outro recurso importante é a possibilidade de consultar os recebimentos por dinheiro, cartão, Pix e outras modalidades.
Esses relatórios permitem comparar os registros das vendas com os comprovantes e os extratos correspondentes.
Um sistema pdv mercadinho que oferece esse tipo de acompanhamento pode contribuir para a organização dos pequenos negócios, desde que suas funcionalidades sejam adequadas às necessidades do açougue.
Sistema PDV barato para açougue com controle de caixa: o que avaliar?
Escolher uma ferramenta apenas pelo menor valor pode resultar em dificuldades operacionais.
Uma solução econômica precisa oferecer recursos compatíveis com o volume de atendimento, os equipamentos existentes e as necessidades de controle financeiro do estabelecimento.
Antes de contratar, vale avaliar os seguintes pontos:
| Recurso | Por que é importante? | O que verificar? |
|---|---|---|
| Abertura e fechamento de caixa | Ajuda a conferir valores por turno | Se registra saldo inicial e final |
| Controle por operador | Facilita a identificação de operações | Se permite usuários individuais |
| Registro de sangrias | Organiza retiradas de dinheiro | Se mantém histórico das movimentações |
| Recebimentos por modalidade | Facilita a conciliação financeira | Se separa dinheiro, cartão e Pix |
| Venda por peso | Atende à rotina do açougue | Se aceita produtos por quilograma |
| Integração com balança | Pode reduzir digitação manual | Se é compatível com os equipamentos |
| Histórico de cancelamentos | Ajuda a investigar alterações | Se registra motivos e responsáveis |
| Relatórios financeiros | Auxilia a conferência periódica | Se permite consultar e comparar operações |
O que realmente torna um sistema econômico?
O custo de um sistema não se limita ao valor da mensalidade.
Também devem ser considerados:
-
Custos de implantação e treinamento.
-
Necessidade de equipamentos adicionais.
-
Compatibilidade com balanças e impressoras.
-
Facilidade de utilização pelos operadores.
-
Disponibilidade de atualizações.
-
Recursos incluídos no plano contratado.
-
Custos de funcionalidades ou integrações adicionais.
Uma ferramenta com mensalidade menor pode exigir processos manuais que aumentam o tempo necessário para conferir as vendas.
Por outro lado, um sistema mais completo não será necessariamente a melhor escolha se o açougue não utilizar seus recursos.
O objetivo deve ser encontrar uma solução proporcional às necessidades reais do estabelecimento.
Como testar o sistema antes de contratar?
Uma avaliação prática ajuda a identificar limitações que nem sempre aparecem na apresentação comercial.
Durante o teste, simule situações comuns:
-
Venda de 1,350 kg de carne com preço por quilograma.
-
Compra de produtos vendidos por peso e por unidade.
-
Pagamento dividido entre dinheiro e cartão.
-
Cancelamento de um item registrado.
-
Aplicação de desconto autorizado.
-
Sangria durante o expediente.
-
Fechamento com uma diferença proposital entre o saldo esperado e o valor contado.
Observe se o sistema permite registrar, consultar e conferir cada movimentação de forma compreensível.
Também é importante avaliar como funciona a correção de operações realizadas incorretamente, preservando a rastreabilidade dos registros.
Qual é a relação entre o controle de estoque e as divergências nas vendas?
O estoque e o caixa representam informações diferentes, mas estão diretamente relacionados à operação comercial.
O caixa registra os recebimentos e as movimentações financeiras.
O estoque acompanha as quantidades de produtos disponíveis, comercializados, perdidos ou movimentados.
Um erro em uma dessas áreas pode dificultar a conferência da outra.
Venda registrada com o produto errado
Imagine que um cliente compre 2 kg de alcatra, mas o operador registre a venda como coxão mole.
Mesmo que ambos os produtos tenham valores semelhantes, o estoque ficará inconsistente.
O sistema poderá indicar uma saída de coxão mole que não aconteceu fisicamente, enquanto a alcatra permanecerá com saldo superior ao real.
Nesse exemplo, o dinheiro recebido pode estar correto, mas o controle das mercadorias estará comprometido.
Por isso, divergências de estoque não devem ser confundidas automaticamente com diferenças de caixa.
Perdas de carne que não foram registradas
Açougues trabalham com produtos sujeitos a alterações de peso e perdas durante o processamento.
Entre as situações que precisam de acompanhamento estão:
-
Retirada de ossos e aparas.
-
Perdas durante cortes e preparação.
-
Produtos danificados.
-
Descarte de mercadorias impróprias.
-
Ajustes decorrentes de conferências físicas.
Essas movimentações devem ser registradas de acordo com o processo de controle adotado pelo estabelecimento.
Caso contrário, o sistema poderá apresentar quantidades disponíveis que não correspondem ao estoque físico.
Uma ferramenta que integra vendas e estoque pode facilitar o acompanhamento, mas o correto registro das perdas continua dependendo dos procedimentos internos.
Como utilizar os registros para melhorar a conferência?
Ao comparar as vendas e o estoque, o gestor pode verificar se as quantidades comercializadas correspondem às saídas esperadas.
Quando houver divergências, a investigação deve considerar as unidades de medida, os cadastros, as perdas e os possíveis erros de registro.
Essa análise permite identificar problemas que não aparecem diretamente no fechamento financeiro.
O sistema pdv mercadinho pode servir como referência para compreender a relação entre vendas, movimentações financeiras e estoque, mas os procedimentos devem considerar as particularidades dos produtos comercializados no açougue.
Como organizar o fechamento de caixa quando existem vários operadores?
Em estabelecimentos com mais de um funcionário responsável pelas vendas, a organização dos turnos é fundamental.
Se todos utilizarem a mesma identificação de acesso ou a mesma gaveta sem conferência, será difícil determinar quando aconteceu determinada movimentação.
Defina responsáveis pela abertura e pelo encerramento
O ideal é que cada turno tenha um responsável identificado.
Na troca de operador, devem ser conferidos:
-
O dinheiro existente na gaveta.
-
As movimentações realizadas até aquele momento.
-
Os valores retirados por sangria.
-
Os suprimentos registrados.
-
As diferenças identificadas durante o período.
Quando houver uma transferência de responsabilidade, é recomendável manter o registro da conferência.
Esse procedimento protege tanto o estabelecimento quanto os colaboradores, pois reduz dúvidas sobre operações realizadas em horários diferentes.
Estabeleça permissões para operações sensíveis
Nem todos os funcionários precisam ter autorização para alterar preços, conceder descontos ou cancelar vendas.
A definição de permissões ajuda a organizar responsabilidades.
Por exemplo:
| Operação | Procedimento recomendado |
|---|---|
| Registro de venda | Realizado pelo operador autorizado |
| Desconto especial | Aplicado conforme regra estabelecida |
| Cancelamento de venda | Registrado com motivo e autorização quando exigida |
| Sangria | Identificada e conferida pelo responsável |
| Alteração de preço | Executada por usuário autorizado |
| Fechamento de caixa | Conferido pelo operador e responsável designado |
As regras devem ser proporcionais à estrutura do negócio.
Em um açougue familiar, uma única pessoa pode acumular diferentes responsabilidades. Mesmo assim, manter registros claros ajuda a evitar problemas.
Treine a equipe para identificar erros antes do fechamento
Um treinamento eficiente não precisa ser excessivamente longo ou complexo.
O importante é apresentar situações reais de atendimento.
A equipe deve compreender como:
-
Registrar produtos vendidos por peso.
-
Conferir o preço apresentado pela balança.
-
Receber pagamentos divididos.
-
Corrigir lançamentos incorretos.
-
Registrar sangrias e suprimentos.
-
Identificar transações não confirmadas.
-
Conferir o dinheiro antes de encerrar o caixa.
Também é importante orientar os operadores a comunicar diferenças imediatamente, sem tentar compensá-las com registros indevidos.
O que fazer quando a divergência de caixa acontece todos os dias?
Uma Divergência de caixa recorrente indica que algum processo precisa ser revisado.
Entretanto, a repetição do problema não significa necessariamente que exista uma única causa.
Em alguns estabelecimentos, os erros acontecem principalmente durante os horários de maior movimento.
Em outros, estão relacionados à troca de turnos, ao uso de diferentes formas de pagamento ou à ausência de registros de sangrias.
Identifique os padrões das diferenças
O primeiro passo é acompanhar os resultados dos fechamentos durante um período definido.
Uma tabela simples pode ajudar:
| Dia | Diferença | Possível causa | Ação realizada |
|---|---|---|---|
| Segunda-feira | −R$ 10,00 | Troco incorreto | Revisar procedimento de recebimento |
| Terça-feira | R$ 0,00 | Sem divergência | Manter rotina |
| Quarta-feira | −R$ 50,00 | Sangria não registrada | Orientar sobre lançamentos |
| Quinta-feira | +R$ 20,00 | Pagamento classificado incorretamente | Conferir modalidade |
| Sexta-feira | −R$ 5,00 | Causa não identificada | Analisar movimentações |
Exemplo fictício para demonstrar o acompanhamento.
O objetivo não é apenas registrar os valores, mas compreender o motivo de cada ocorrência.
Se os erros estiverem concentrados em determinada operação, será possível direcionar os ajustes.
Evite compensar uma diferença com outra
Um erro comum é utilizar uma sobra de dinheiro de um dia para compensar a falta registrada anteriormente.
Essa prática dificulta a identificação da origem dos problemas.
Cada fechamento deve preservar os valores efetivamente encontrados e os registros das diferenças.
Se houver necessidade de ajustes contábeis ou financeiros, eles devem seguir os procedimentos estabelecidos pela empresa, com orientação do responsável pela contabilidade quando aplicável.
Não confunda diferença no caixa com lucro ou prejuízo
Um açougue pode fechar o caixa sem nenhuma diferença e ainda apresentar resultados financeiros insatisfatórios.
Isso acontece porque o fechamento verifica a consistência dos recebimentos e movimentações, não a rentabilidade da empresa.
O lucro depende de fatores como custo das mercadorias, despesas operacionais, perdas, tributos e preços praticados.
Da mesma forma, uma falta de R$ 10,00 no caixa não significa que todo o resultado do expediente foi negativo.
O Sebrae destaca a importância de acompanhar as entradas e saídas de recursos e diferenciar os valores recebidos dos resultados econômicos da empresa.
Por isso, o fechamento do caixa deve fazer parte de um controle financeiro mais amplo.
Como criar uma rotina diária para reduzir as diferenças no caixa?
Uma rotina padronizada ajuda a transformar a conferência em uma atividade preventiva.
O processo pode ser dividido em três momentos.
Antes de começar o atendimento
Confira o fundo de troco e registre o saldo inicial.
Verifique se os equipamentos estão funcionando corretamente, se a balança está adequada para utilização e se os preços cadastrados correspondem aos valores praticados.
Também é importante confirmar se o operador está utilizando sua própria identificação no sistema.
Durante as vendas
Registre cada operação no momento em que acontece.
Confira as quantidades pesadas, os preços e as modalidades de pagamento.
Sempre que houver cancelamentos, descontos, sangrias ou suprimentos, realize os lançamentos correspondentes.
Em horários de maior movimento, mantenha atenção especial aos pagamentos divididos e aos recebimentos eletrônicos.
Ao encerrar o expediente
Utilize o seguinte checklist:
-
Conferir o dinheiro físico da gaveta.
-
Verificar o fundo de troco inicial.
-
Conferir sangrias e suprimentos.
-
Comparar os pagamentos em cartão com os comprovantes.
-
Conferir os recebimentos por Pix.
-
Verificar cancelamentos e descontos.
-
Comparar o saldo esperado com o saldo encontrado.
-
Investigar e registrar eventuais diferenças.
-
Identificar o responsável pelo fechamento.
-
Preservar o relatório para consultas posteriores.
O Sebrae recomenda registrar recebimentos e pagamentos para acompanhar adequadamente a movimentação financeira dos pequenos negócios.
No açougue, a aplicação dessa prática deve incluir a conferência das vendas realizadas e a separação das modalidades de recebimento.
Quais indicadores ajudam a acompanhar a qualidade do fechamento de caixa?
Além de conferir valores diariamente, o gestor pode acompanhar alguns indicadores simples.
Eles ajudam a identificar a frequência dos problemas e avaliar se as medidas adotadas estão funcionando.
Frequência de fechamentos com divergência
Esse indicador mostra quantos fechamentos apresentaram diferenças dentro de determinado período.
Taxa de fechamentos com divergência = (Fechamentos com diferença ÷ Total de fechamentos) × 100
Se um açougue realizou 30 fechamentos e identificou diferenças em 6, o resultado será:
(6 ÷ 30) × 100 = 20%
Isso significa que 20% dos fechamentos analisados apresentaram alguma divergência.
O indicador não explica a causa do problema, mas ajuda a acompanhar sua recorrência.
Valor acumulado das diferenças
Outra informação relevante é a soma dos valores identificados como faltas e sobras.
É importante acompanhar os dois grupos separadamente, pois uma sobra não deve simplesmente anular uma falta para fins de investigação.
Por exemplo:
-
Total de faltas no período: R$ 85,00.
-
Total de sobras no período: R$ 30,00.
A apresentação separada permite uma análise mais precisa das ocorrências.
Tempo necessário para concluir o fechamento
O tempo gasto na conferência também pode ser acompanhado.
Um fechamento demorado pode indicar excesso de registros manuais, dificuldades de acesso aos relatórios ou ausência de procedimentos padronizados.
Entretanto, a velocidade não deve ser priorizada em detrimento da precisão.
O objetivo é realizar a conferência de maneira organizada, sem etapas desnecessárias e mantendo a segurança dos registros.
Quantidade de operações corrigidas
Acompanhar cancelamentos, ajustes e correções ajuda a identificar dificuldades operacionais.
Se determinado tipo de correção acontece frequentemente, pode ser necessário revisar os cadastros, os procedimentos ou o treinamento da equipe.
Esse acompanhamento deve ser utilizado para melhorar os processos, e não apenas para responsabilizar funcionários.
Como manter o caixa organizado sem aumentar a complexidade da operação?
Reduzir divergências não significa criar procedimentos excessivamente burocráticos.
Em um açougue pequeno, a rotina precisa ser simples o suficiente para funcionar mesmo nos períodos de maior movimento.
O primeiro cuidado é evitar controles duplicados.
Quando uma venda é registrada em diferentes ferramentas sem integração, aumenta a possibilidade de informações inconsistentes.
Também é importante manter os cadastros atualizados.
Produtos com nomes semelhantes, unidades incorretas ou preços desatualizados podem dificultar o atendimento e gerar problemas que serão identificados somente depois.
Outro ponto essencial é preservar os comprovantes e os históricos das movimentações.
Se uma diferença aparecer no encerramento do expediente, o gestor deve conseguir consultar os registros sem depender exclusivamente da memória do operador.
Um sistema pdv mercadinho pode contribuir para essa organização ao centralizar informações de vendas e recebimentos, desde que a solução escolhida ofereça os recursos necessários ao funcionamento do açougue.
O mais importante é combinar ferramentas adequadas com processos consistentes.
Um sistema não elimina falhas de operação por conta própria. Porém, registros organizados, permissões bem definidas e conferências frequentes tornam mais fácil identificar problemas e evitar que pequenos erros se repitam.
Quando vale a pena investir em um sistema PDV para açougue?
A necessidade de utilizar um sistema de ponto de venda depende das características da operação.
Um estabelecimento com poucos atendimentos pode conseguir realizar parte dos controles manualmente, desde que mantenha disciplina e registros confiáveis.
Entretanto, conforme aumenta a quantidade de vendas, produtos e modalidades de pagamento, a conferência tende a exigir mais organização.
Alguns sinais de que vale avaliar uma ferramenta incluem:
-
Diferenças frequentes entre valores registrados e recebidos.
-
Dificuldade para conferir vendas por operador.
-
Falta de histórico de sangrias e cancelamentos.
-
Tempo excessivo gasto no fechamento diário.
-
Problemas para registrar produtos vendidos por peso.
-
Necessidade de consultar informações de diferentes turnos.
-
Dificuldade para relacionar movimentações de vendas e estoque.
Nessas situações, um sistema pode contribuir para reduzir a dependência de controles separados.
O AçouguePro é uma opção para conhecer soluções de gestão voltadas à rotina do segmento. Ao avaliar a ferramenta, procure verificar quais funcionalidades de caixa, vendas por peso, relatórios e integrações estão disponíveis e se atendem aos equipamentos e processos do seu estabelecimento.
A escolha deve considerar a operação real do açougue, e não apenas a quantidade de funcionalidades anunciadas.
O que realmente reduz as divergências no fechamento do caixa?
O fechamento correto depende de informações confiáveis desde o início do expediente.
Conferir apenas o valor disponível na gaveta não é suficiente quando o estabelecimento recebe pagamentos por diferentes modalidades, realiza sangrias e comercializa produtos por peso.
Para reduzir divergências, o açougue precisa registrar as vendas corretamente, conferir cada recebimento, controlar as movimentações em dinheiro e identificar os responsáveis pelas operações.
Também é importante investigar diferenças recorrentes e utilizar os registros para corrigir os procedimentos que estão causando os erros.
Um Sistema PDV barato pode facilitar essas tarefas, desde que seja adequado às necessidades do negócio e utilizado corretamente pela equipe.
Com uma rotina de conferência bem definida, o gestor consegue identificar problemas com mais clareza, preservar a confiabilidade das informações financeiras e tomar decisões com base no que realmente aconteceu durante o expediente.