O fechamento do caixa de um açougue pode apresentar todos os pagamentos corretamente registrados e, mesmo assim, existir uma ou mais vendas com notas fiscais pendentes. Isso acontece quando o sistema registra o recebimento, mas a emissão fiscal não é concluída, apresenta rejeição ou fica sem resposta da Secretaria da Fazenda. Para identificar essas situações, é necessário comparar o relatório de vendas finalizadas com o histórico de documentos fiscais, verificando quais operações possuem autorização e quais exigem acompanhamento. Essa conferência deve considerar o número da venda, o valor, o horário, a forma de pagamento e a situação da nota. Neste artigo, você entenderá como localizar pendências, interpretar os diferentes status fiscais e organizar um procedimento de fechamento adequado à rotina do açougue.
O que você vai aprender:
-
Como identificar vendas concluídas que ainda possuem notas fiscais pendentes.
-
Quais diferenças existem entre notas autorizadas, rejeitadas e sem retorno da SEFAZ.
-
Como comparar os valores recebidos com os documentos fiscais emitidos.
-
O que fazer quando uma nota permanece pendente durante o fechamento.
-
Como organizar uma conferência diária envolvendo caixa, pesagem, estoque e emissão fiscal.
Por Que Existem Vendas com Notas Fiscais Pendentes no Açougue?
As pendências fiscais surgem quando o registro comercial da venda e a emissão do documento não chegam à mesma etapa de conclusão. O pagamento pode ter sido recebido, mas a nota ainda estar aguardando transmissão, resposta da SEFAZ ou correção de informações. Por isso, a situação financeira e a situação fiscal precisam ser verificadas separadamente.
Em um açougue, o atendimento costuma envolver várias operações em sequência.
O funcionário pesa a carne, identifica o corte, registra a quantidade e encaminha a mercadoria para pagamento. Dependendo da organização do estabelecimento, essas atividades podem acontecer em balcões e equipamentos diferentes.
Quando o cliente chega ao caixa, o operador localiza a venda, confirma os produtos, registra a forma de pagamento e finaliza a operação.
Entretanto, o encerramento comercial da venda não significa necessariamente que o documento fiscal já recebeu autorização.
Quais Situações Podem Gerar Pendências?
Imagine que um cliente compre dois quilos de carne bovina, pague por Pix e receba a mercadoria.
O pagamento pode estar confirmado, enquanto a NFC-e permanece aguardando retorno da SEFAZ.
Outro exemplo acontece quando uma venda contém informações fiscais incorretas no cadastro do produto. O caixa registra a operação, mas o documento é rejeitado durante a validação.
Também podem existir situações relacionadas a falhas de conexão, indisponibilidade do serviço de autorização e emissão em contingência.
O problema se torna mais difícil de identificar quando o responsável confere apenas os valores recebidos.
Se todos os pagamentos estiverem corretos, ele poderá concluir que não existem pendências, mesmo que parte das vendas ainda precise de regularização fiscal.
Por Que Esse Problema Merece Atenção?
Uma venda com documento pendente exige acompanhamento até que sua situação seja esclarecida e tratada conforme a legislação.
Dependendo do caso, a empresa pode precisar corrigir informações, consultar uma autorização, transmitir um documento emitido em contingência ou realizar outro procedimento fiscal.
O acompanhamento também evita que pendências de vários turnos sejam acumuladas sem identificação de sua origem.
Por isso, o controle precisa mostrar não apenas quanto o açougue vendeu, mas também quais operações foram documentadas corretamente.
Como Saber Se Uma Nota Fiscal Está Realmente Pendente?
Para identificar uma pendência, o responsável deve consultar a situação do documento fiscal relacionado à venda, e não apenas verificar se houve impressão de comprovante. Uma NFC-e autorizada possui retorno de autorização da administração tributária. Já documentos rejeitados, não transmitidos ou sem resposta exigem verificações específicas.
No sistema PDV nota fiscal, a informação mais útil para essa conferência é o vínculo entre a venda comercial e o respectivo documento eletrônico.
A situação fiscal deve ser interpretada de acordo com o retorno recebido e com os registros mantidos pelo sistema.
Principais Status das Notas Fiscais
| Situação apresentada | O que significa | O que conferir |
|---|---|---|
| Autorizada | A SEFAZ concedeu autorização de uso ao documento. | Protocolo, chave de acesso e vínculo com a venda. |
| Pendente de envio | O documento ainda não foi transmitido. | Fila de transmissão, conexão e configuração do emissor. |
| Enviada sem retorno | Houve tentativa de transmissão, mas o resultado ainda não foi confirmado. | Consulta da situação fiscal antes de qualquer nova emissão. |
| Rejeitada | A SEFAZ não autorizou o documento por alguma inconsistência. | Motivo da rejeição e dados que precisam ser corrigidos. |
| Em contingência | O documento foi emitido em modalidade excepcional prevista na legislação. | Transmissão posterior, autorização e cumprimento dos prazos. |
| Cancelada | Existe cancelamento fiscal registrado conforme o procedimento aplicável. | Se a venda comercial, o pagamento e o estoque também foram tratados. |
| Sem documento vinculado | A venda não apresenta um documento fiscal associado no sistema. | Se houve falha de emissão, de integração ou de associação do registro. |
Os nomes dos status podem variar conforme o software utilizado. Uma indicação exibida pelo sistema deve ser confrontada com o retorno fiscal correspondente quando necessário.
Uma Nota Transmitida É o Mesmo Que Uma Nota Autorizada?
Não. Transmitir uma NFC-e significa enviar suas informações para processamento. A autorização somente é confirmada quando a administração tributária retorna a concessão de uso do documento.
Essa diferença é especialmente importante quando ocorre lentidão na comunicação.
O sistema pode registrar a tentativa de envio sem conseguir receber imediatamente a resposta.
Nesse caso, não se deve concluir automaticamente que a nota foi rejeitada.
Também não é correto considerar que ela foi autorizada apenas porque o sistema conseguiu transmitir o arquivo.
A situação deve ser consultada pelos mecanismos apropriados de emissão e consulta fiscal.
As especificações técnicas estão disponíveis no Manual de Orientação do Contribuinte, disponibilizado pelo Confaz.
Como Identificar Vendas com Notas Pendentes no Fechamento do Caixa?
O procedimento mais confiável consiste em cruzar o relatório de vendas finalizadas com o relatório de documentos fiscais do mesmo período. Cada operação deve possuir uma identificação que permita localizar seu pagamento e sua situação fiscal. As vendas sem autorização confirmada precisam ser analisadas individualmente.
A conferência deve seguir uma sequência para evitar comparações incorretas.
Defina o Período e o Caixa Que Serão Conferidos
Antes de consultar as notas, identifique qual movimento será encerrado.
Um açougue pode possuir um único caixa durante todo o dia ou trabalhar com diferentes operadores e turnos.
O responsável deve verificar a data, o horário de abertura, o horário de encerramento e o terminal correspondente.
Se houver dois caixas funcionando simultaneamente, é importante saber quais vendas pertencem a cada um.
Também é necessário observar documentos emitidos depois do horário da venda, pois a conclusão fiscal pode ocorrer posteriormente em situações específicas.
Uma consulta que utiliza períodos diferentes pode apresentar divergências que não representam, necessariamente, ausência de documentos.
Consulte Todas as Vendas Finalizadas
O próximo passo é acessar o relatório comercial do PDV.
O relatório deve permitir identificar, conforme os recursos disponíveis, o código da venda, seu horário, valor total, operador, forma de pagamento e situação comercial.
Imagine que o sistema apresente 120 vendas finalizadas durante o expediente.
O responsável precisa utilizar essas operações como base para verificar os respectivos documentos fiscais, considerando as exigências aplicáveis a cada tipo de venda.
Não basta olhar o valor total registrado.
Duas vendas podem apresentar o mesmo valor, mas pertencer a clientes e horários diferentes.
Por isso, a identificação individual é fundamental.
Localize o Relatório de Emissão Fiscal
Depois da consulta comercial, acesse a área responsável pelos documentos eletrônicos.
Dependendo do sistema, essa função pode aparecer como monitor fiscal, notas emitidas, documentos pendentes ou histórico de NFC-e.
O importante é conseguir visualizar os documentos relacionados às vendas do período.
Nessa consulta, procure informações como número da nota, série, chave de acesso, data de emissão, valor e situação fiscal.
Quando o sistema não possuir uma tela específica para pendências, poderá ser necessário utilizar os relatórios disponíveis e realizar a comparação de forma controlada.
Compare Cada Venda com Seu Documento Fiscal
Essa é a etapa central da conferência.
O responsável deve relacionar o identificador da venda ao documento fiscal correspondente, verificando se a operação possui autorização confirmada.
Se uma venda de R$ 85,00 aparece como concluída, mas o monitor fiscal apresenta a NFC-e como rejeitada, existe uma pendência que precisa de tratamento.
O mesmo acontece quando não existe documento vinculado à operação e a emissão era exigida.
Por outro lado, uma nota autorizada que não aparece vinculada corretamente à venda pode indicar uma falha de associação no sistema.
A investigação deve confirmar a situação real antes de qualquer correção.
Separe as Pendências Conforme o Motivo
Depois de localizar as operações, é importante classificar cada caso.
Uma nota rejeitada por erro de cadastro exige providências diferentes de uma nota enviada sem retorno.
Da mesma maneira, um documento emitido em contingência precisa ser acompanhado conforme as regras dessa modalidade.
O ideal é manter um registro interno com o identificador da venda, o valor, a situação encontrada, o responsável pelo acompanhamento e o desfecho.
Esse procedimento facilita o controle quando a regularização não pode ser concluída imediatamente.
Revise os Resultados Antes de Encerrar a Conferência
Após analisar as pendências, compare novamente os relatórios.
Verifique se as vendas estão associadas aos documentos corretos e se as situações fiscais foram atualizadas.
Caso alguma emissão ainda dependa de processamento ou regularização, a ocorrência deve permanecer identificada.
O fechamento financeiro do turno e a conclusão das obrigações fiscais não devem ser confundidos. Mesmo quando o sistema permite encerrar o caixa, isso não elimina a necessidade de resolver as pendências fiscais.
Uma organização adequada do caixa ajuda a preservar o histórico das operações e facilita conferências posteriores.
Como Comparar Vendas, Pagamentos e Notas Fiscais na Prática?
O ideal é comparar três informações: o valor da venda, o recebimento registrado e a situação do documento fiscal. Esses dados devem estar relacionados à mesma operação. Quando uma das informações estiver diferente ou incompleta, será possível identificar qual etapa precisa de investigação.
Considere um exemplo hipotético de cinco vendas realizadas em um açougue.
Exemplo de Conferência de Vendas
| Venda | Valor | Pagamento | Situação fiscal |
|---|---|---|---|
| A001 | R$ 78,40 | Pix | NFC-e autorizada |
| A002 | R$ 52,30 | Cartão | Enviada sem retorno |
| A003 | R$ 36,00 | Dinheiro | NFC-e rejeitada |
| A004 | R$ 100,00 + dinheiro: R$ 12,10 | Pix e dinheiro | Contingência pendente de transmissão |
| A005 | R$ 28,90 | Dinheiro | NFC-e autorizada |
| Total | R$ 307,70 | Pagamentos registrados | Três situações fiscais a tratar |
Nesse exemplo, as vendas somam R$ 307,70.
Os documentos das vendas A001 e A005 possuem autorização confirmada, totalizando R$ 107,30.
As operações A002, A003 e A004 somam R$ 200,40 e apresentam situações que exigem acompanhamento fiscal.
Isso não significa que R$ 200,40 estejam faltando no caixa.
Os pagamentos dessas vendas podem ter sido recebidos corretamente.
A pendência está na situação dos documentos fiscais, não necessariamente no recebimento.
Além disso, a venda A002 poderá ter sido autorizada sem que o sistema tenha recebido o retorno. Por isso, sua situação precisa ser consultada antes de qualquer nova transmissão ou emissão.
Como Conferir as Formas de Pagamento?
No mesmo exemplo, supondo que todos os pagamentos tenham sido efetivamente confirmados, os recebimentos estão distribuídos da seguinte maneira:
Dinheiro: R$ 77,00.
Pix: R$ 178,40.
Cartão: R$ 52,30.
Total: R$ 307,70.
Esses valores representam uma conferência simplificada dos recebimentos das cinco operações.
No fechamento real, o saldo físico em dinheiro também precisa considerar fundo de troco, sangrias, suprimentos, devoluções e outras movimentações aplicáveis.
Já os valores de Pix e cartão devem ser comparados com seus registros de pagamento, respeitando as diferenças entre confirmação de recebimento e liquidação financeira.
Por Que Não Basta Comparar os Totais?
Porque dois relatórios podem apresentar totais diferentes por motivos que precisam ser identificados antes de concluir que existe uma irregularidade.
Vendas canceladas, documentos emitidos em momentos diferentes, operações em contingência e ajustes devidamente registrados podem alterar a composição das consultas.
Por isso, somar todas as notas autorizadas e comparar diretamente com o dinheiro existente na gaveta não é um método suficiente.
A conferência deve ser feita por operação, considerando o período e a natureza de cada movimentação.
O Que Fazer Quando Uma Nota Fiscal Foi Enviada, Mas Não Recebeu Resposta da SEFAZ?
Quando uma NFC-e permanece sem resposta, o primeiro cuidado é verificar se houve autorização antes de tentar emitir outro documento. A ausência de retorno pode ser causada por falha de comunicação e não significa, por si só, rejeição. Uma nova emissão sem conferência pode criar duplicidades fiscais.
Essa situação merece atenção porque a comunicação com a SEFAZ envolve o envio das informações e o recebimento do resultado do processamento.
Se a conexão for interrompida entre essas etapas, o sistema pode não apresentar imediatamente o resultado correto.
Consulte a Situação da Emissão Original
Localize o documento no monitor fiscal e verifique os identificadores disponíveis.
A chave de acesso, a numeração e a série ajudam a identificar a emissão que precisa ser consultada.
O sistema emissor deve utilizar os serviços de consulta apropriados para verificar a situação do documento.
Quando houver autorização, o registro comercial precisa permanecer associado ao documento efetivamente autorizado.
Se a nota foi rejeitada, a inconsistência deve ser tratada conforme o retorno recebido.
Se a situação continuar indefinida, o acompanhamento deve continuar até que seja possível determinar o procedimento fiscal correto.
Por Que Não É Recomendado Criar Outra Nota Imediatamente?
Imagine que o açougue tenha transmitido uma NFC-e referente à venda de R$ 95,00.
A SEFAZ processa o documento e concede autorização, mas a resposta não chega ao sistema por causa de uma falha de conexão.
O operador interpreta a ausência de retorno como falha definitiva e cria outra emissão para a mesma operação.
Se a segunda nota também for autorizada, o estabelecimento poderá ficar com dois documentos fiscais relacionados à mesma venda.
A correção posterior pode exigir cancelamento ou outro procedimento previsto na legislação, respeitando prazos e condições.
Por isso, a melhor medida é consultar primeiro o documento original e não utilizar a emissão de uma nova nota como tentativa automática de resolver qualquer falta de resposta.
Como Resolver Notas Rejeitadas ou Emitidas em Contingência?
Uma nota rejeitada precisa ter sua inconsistência identificada e corrigida antes de nova tentativa de autorização, conforme o retorno fiscal e as regras técnicas aplicáveis. Já a emissão em contingência segue procedimentos específicos de transmissão e regularização. Essas situações não devem ser tratadas como se fossem o mesmo problema.
Quando a Nota Fiscal É Rejeitada
A rejeição acontece quando o documento não atende a alguma condição exigida no processamento.
No açougue, a inconsistência pode envolver informações cadastrais ou fiscais utilizadas na venda.
Entre os exemplos estão unidade de medida inadequada, preenchimento incorreto de campos obrigatórios e incompatibilidades em informações tributárias.
Entretanto, o motivo exato não deve ser presumido.
O responsável precisa consultar a mensagem ou o código de retorno apresentado pela SEFAZ.
Se o problema estiver no cadastro de determinado produto, o dado deve ser revisado antes da nova tentativa, conforme a orientação do responsável fiscal.
É importante preservar a identificação da operação original e evitar registrar uma segunda venda comercial apenas para tentar resolver a emissão.
Quando a Nota Foi Emitida em Contingência
A contingência é uma modalidade excepcional prevista para determinadas situações de impossibilidade de comunicação ou autorização normal.
Na contingência off-line da NFC-e, quando permitida, o documento pode ser emitido sem autorização prévia, mas permanece sujeito à transmissão posterior e às demais exigências fiscais.
Isso significa que entregar um documento auxiliar emitido em contingência não encerra automaticamente a responsabilidade de acompanhar sua situação.
O estabelecimento precisa verificar se a transmissão ocorreu corretamente e se houve autorização posterior.
As condições de utilização e os prazos devem seguir a regulamentação aplicável à unidade federada.
Como referência, a SEFAZ de São Paulo informa a autorização da contingência off-line no estado. A SEF de Minas Gerais também disponibiliza orientações específicas sobre transmissão e tratamento de documentos em contingência.
Uma Nota Pendente Pode Ser Cancelada?
O cancelamento fiscal não deve ser utilizado simplesmente para fazer uma pendência desaparecer do relatório.
Primeiro, é necessário determinar se a nota foi autorizada, se a operação comercial aconteceu e qual procedimento é permitido para a situação identificada.
Uma NFC-e autorizada pode estar sujeita a regras e prazos específicos de cancelamento.
Em São Paulo, por exemplo, a SEFAZ disponibiliza um procedimento de cancelamento extemporâneo para determinadas situações previstas no serviço.
O tratamento deve considerar as regras vigentes da unidade federada e a orientação do responsável contábil ou fiscal.
Atenção à numeração fiscal: em São Paulo, desde 1º de novembro de 2026, o pedido de inutilização de numeração de NF-e e NFC-e deixou de ser aplicável, conforme orientação publicada pela SEFAZ-SP. Portanto, não se deve recomendar a inutilização como solução automática e universal para qualquer número de documento não utilizado.
Quais Situações da Rotina do Açougue Podem Gerar Pendências Fiscais?
No açougue, as pendências podem começar antes da emissão da nota. A utilização de balanças, etiquetas, cortes vendidos por quilograma, pré-vendas e diferentes formas de pagamento cria pontos de atenção. Quando esses registros não estão corretamente relacionados, a conferência fiscal se torna mais trabalhosa.
Vendas por Quilograma com Informações Incorretas
Uma característica importante do açougue é a comercialização de produtos com peso variável.
O cliente pode comprar 0,750 kg de carne moída, 1,350 kg de alcatra ou 2,100 kg de costela.
O sistema precisa representar corretamente a quantidade e o preço utilizados na operação.
Imagine uma venda de 1,350 kg de carne a R$ 40,00 por quilograma.
O valor correspondente é R$ 54,00.
Se o operador registrar 1,350 kg no caixa, mas o documento fiscal utilizar uma quantidade diferente, existirá uma inconsistência que precisará ser investigada, mesmo quando o pagamento estiver correto.
Por isso, a conferência deve considerar também peso, unidade de medida e informações fiscais dos produtos.
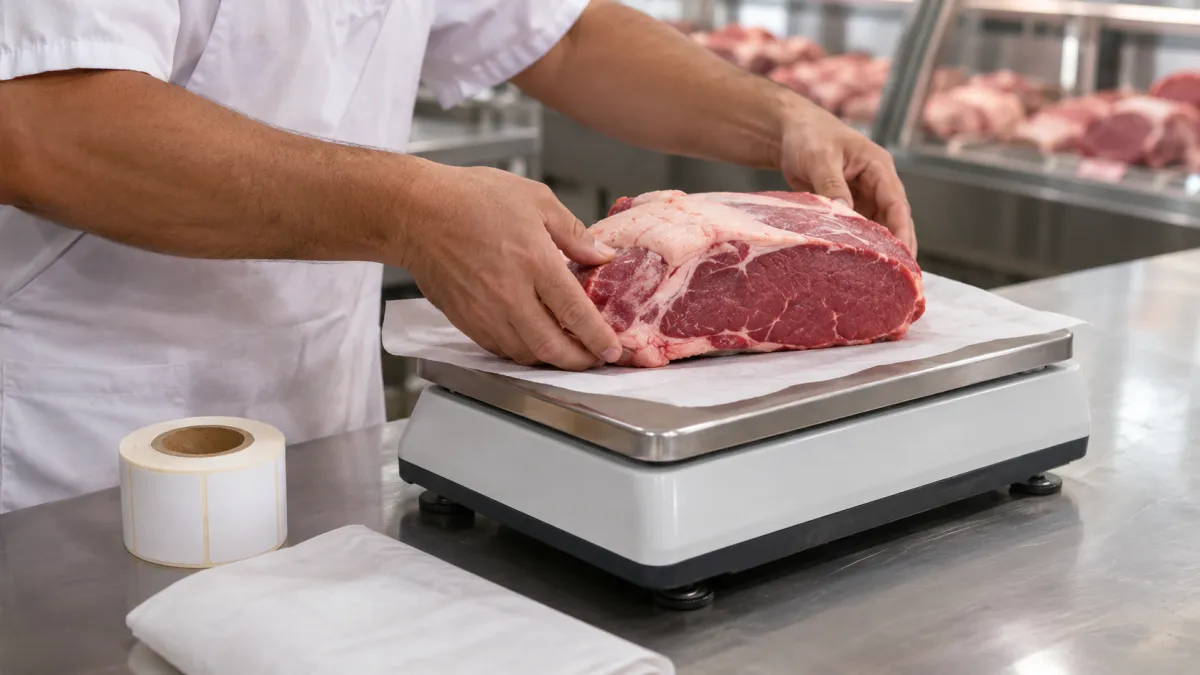
Etiquetas de Balança Não Reconhecidas Corretamente
Em muitos estabelecimentos, a mercadoria é pesada no balcão e recebe uma etiqueta com código de barras.
Posteriormente, o operador realiza a leitura no caixa.
Quando a integração não está configurada corretamente, o sistema pode interpretar informações de peso, preço ou identificação de forma inadequada.
Esse problema pode provocar erro na venda ou comprometer os dados utilizados na emissão fiscal.
É importante verificar se a etiqueta corresponde ao produto correto e se os equipamentos estão utilizando o mesmo padrão de informação.
Para aprofundar essa etapa, vale compreender como reduzir erros de registro no PDV e evitar divergências entre cadastros, produtos e valores.
Pré-Vendas do Balcão Que Não Foram Finalizadas
Uma situação diferente acontece quando o funcionário pesa a mercadoria e registra uma pré-venda, mas o cliente ainda não concluiu o pagamento.
Nesse caso, é necessário distinguir uma operação comercial efetivamente realizada de uma pré-venda ainda em andamento.
O sistema não deve tratar todas as comandas abertas como vendas recebidas.
Da mesma forma, uma pré-venda abandonada não deve ser confundida automaticamente com uma nota fiscal rejeitada.
O acompanhamento precisa verificar se a mercadoria foi efetivamente comercializada e qual obrigação fiscal se aplica à operação.
Vendas Canceladas Depois do Pagamento
Outra situação aparece quando o consumidor desiste de parte dos produtos ou solicita a correção da compra.
Imagine que uma compra contenha três cortes de carne e um deles seja retirado antes da conclusão.
Se a operação comercial for alterada, o documento fiscal precisa refletir os dados corretos, respeitando a etapa em que se encontra a emissão.
Quando a nota já está autorizada, não é possível simplesmente alterar seu conteúdo. O tratamento dependerá da situação e das regras fiscais aplicáveis.
Por isso, cancelamentos comerciais e procedimentos fiscais devem permanecer relacionados.
Pedidos Recebidos por WhatsApp ou Entregues em Domicílio
Pedidos realizados fora do balcão também precisam entrar no controle.
O açougue pode receber a solicitação pelo WhatsApp, separar a mercadoria, registrar a pesagem e organizar a entrega.
Se o pedido for registrado em um controle separado, existe o risco de a operação não aparecer corretamente na conferência do caixa ou do documento fiscal.
O estabelecimento deve definir quando a venda é registrada, qual documento fiscal é aplicável e como o pagamento será identificado.
A escolha entre NFC-e, NF-e ou outro tratamento fiscal adequado depende das características da operação e da legislação pertinente.
Como Conciliar Notas Fiscais, Caixa e Estoque Sem Criar Novas Divergências?
A conciliação deve utilizar a venda original como referência para verificar seus efeitos comerciais, financeiros, fiscais e de estoque. O objetivo é entender o que aconteceu com cada operação, sem criar lançamentos adicionais desnecessários. Uma pendência fiscal não significa automaticamente que o pagamento ou a baixa de estoque estejam incorretos.
Mantenha Uma Identificação Única para Cada Venda
Cada operação precisa de um identificador que permita consultar seu histórico.
Esse código deve ajudar a localizar os itens vendidos, a forma de pagamento, as movimentações de estoque e o documento fiscal associado.
Quando o mesmo identificador acompanha o fluxo, o gestor consegue investigar divergências com mais precisão.
O PDV nota fiscal, quando integrado aos controles de caixa, estoque e financeiro, permite relacionar essas informações sem depender de lançamentos separados para cada etapa.
Entretanto, a integração precisa ser configurada e utilizada corretamente.
Evite Dar Baixa no Estoque Duas Vezes
Imagine que o açougue tenha vendido 2 kg de carne bovina.
A venda foi finalizada comercialmente e o sistema registrou a saída do estoque.
Entretanto, a NFC-e ficou pendente de autorização.
Quando a situação fiscal for regularizada, não deve ocorrer uma segunda baixa simplesmente porque houve uma nova tentativa de processamento do documento.
O movimento físico da mercadoria precisa corresponder à operação real, e a regularização fiscal não deve duplicar seus efeitos comerciais.
Esse cuidado é especialmente importante em estabelecimentos que trabalham com produtos pesáveis e saldos controlados por quilograma.
Não Confunda Problemas Fiscais com Diferenças de Caixa
Uma divergência fiscal e uma diferença financeira podem acontecer independentemente.
O caixa pode apresentar um valor recebido menor que o esperado por causa de troco incorreto ou retirada não registrada.
Por outro lado, pode existir uma nota rejeitada referente a uma venda cujo pagamento foi confirmado corretamente.
Também é possível que uma venda apresente problemas em mais de uma etapa.
A conferência deve investigar cada informação sem presumir que uma única correção resolverá todas as diferenças.
Considere Cancelamentos e Devoluções
Cancelamentos e devoluções precisam ser refletidos nos controles correspondentes.
Uma venda comercial cancelada não deve continuar compondo indevidamente o resultado líquido de vendas.
Da mesma forma, um estorno financeiro precisa corresponder ao valor efetivamente devolvido ao consumidor.
Quando existe retorno de mercadoria, é necessário avaliar se ela pode voltar ao estoque disponível, considerando as condições do produto e os procedimentos aplicáveis.
No açougue, essa análise merece cuidado especial devido à natureza perecível das mercadorias.
A organização do controle de estoque e reposição pode complementar o acompanhamento das movimentações comerciais, mas não substitui as conferências fiscais.
Como Organizar Uma Rotina Diária Para Evitar Acúmulo de Notas Pendentes?
Uma rotina eficiente combina conferências durante o expediente com uma revisão completa antes do encerramento administrativo do movimento. O responsável deve acompanhar as emissões que apresentaram problemas, identificar a origem de cada ocorrência e confirmar a situação das notas antes de considerar a conferência fiscal concluída.
Antes de Abrir o Caixa
O responsável deve verificar se o sistema está operacional e se os recursos necessários para emissão fiscal estão disponíveis.
Também é importante identificar pendências anteriores que ainda exigem acompanhamento.
Se houver documentos emitidos em contingência no turno anterior, sua situação precisa ser consultada.
Esse controle evita que a equipe comece um novo expediente sem conhecer problemas que permaneceram abertos.
Durante o Atendimento
O operador deve acompanhar as mensagens de erro apresentadas pelo sistema.
Quando ocorrer uma rejeição, ela não deve ser ignorada simplesmente porque o cliente já realizou o pagamento.
O problema precisa ser comunicado ao responsável e tratado conforme a situação.
Em horários de maior movimento, uma pessoa autorizada pode acompanhar as ocorrências fiscais para que o operador não tente resolver problemas técnicos criando novas vendas.
Essa separação de responsabilidades ajuda a preservar o histórico das operações.
Na Troca de Operadores
Se o açougue trabalha com mais de um turno, a troca de caixa deve incluir a comunicação das ocorrências ainda não resolvidas.
Uma venda realizada pela manhã pode exigir acompanhamento posterior, especialmente quando houve indisponibilidade técnica.
O registro deve indicar qual operação está envolvida e quais providências já foram tomadas.
Assim, o responsável pelo turno seguinte não precisa reconstruir a situação apenas com informações verbais.
Durante o Fechamento
No encerramento, compare o movimento comercial e financeiro com o histórico fiscal.
O responsável deve verificar quais operações foram autorizadas, quais ainda estão sem retorno e quais precisam de correção.
A conferência precisa ser realizada antes de considerar a situação fiscal do período concluída.
Caso existam pendências, elas devem permanecer identificadas e atribuídas para acompanhamento.
Depois do Fechamento
Nem sempre uma pendência pode ser resolvida durante a conferência financeira do turno.
Se houver necessidade de aguardar o retorno de um serviço, transmitir documentos de contingência ou executar procedimentos fiscais específicos, o acompanhamento deve continuar.
O importante é que a ocorrência não desapareça dos controles apenas porque o período financeiro foi encerrado.
Quando o problema for resolvido, registre a situação final e mantenha o histórico correspondente.
Quais Recursos Um Sistema PDV Deve Oferecer Para Facilitar Essa Conferência?
Um sistema PDV nota fiscal adequado à rotina do açougue deve permitir localizar vendas individuais, consultar documentos eletrônicos e acompanhar situações fiscais que precisam de atenção. Também é importante avaliar a integração com balanças, o registro de pagamentos e a rastreabilidade das operações.
Histórico Fiscal Relacionado à Venda
O sistema deve facilitar a consulta do documento fiscal correspondente a cada operação.
É útil que o responsável consiga identificar número, série, chave de acesso, situação de autorização e demais informações disponíveis.
Isso evita depender exclusivamente de comprovantes impressos ou da memória do operador.
Filtros de Pendências
Recursos de pesquisa por data, operador, terminal e status fiscal ajudam a localizar ocorrências com maior facilidade.
O ideal é que o responsável consiga identificar situações não concluídas sem precisar abrir manualmente todas as vendas.
Também é importante distinguir problemas já resolvidos daqueles que ainda exigem ação.
Integração com Balanças e Produtos Pesáveis
No açougue, o sistema deve atender às particularidades dos produtos comercializados por quilograma.
A compatibilidade com os equipamentos utilizados e a interpretação correta das etiquetas precisam ser verificadas.
Também é necessário manter cadastros adequados de produtos, unidades de medida e informações fiscais.
Registro de Pagamentos e Movimentações
O histórico financeiro deve permitir identificar como cada venda foi recebida.
Isso inclui pagamentos em dinheiro, Pix, cartão e combinações de modalidades, conforme as funcionalidades disponíveis.
Sangrias, suprimentos, devoluções e outras movimentações autorizadas também precisam ser identificáveis.
A integração facilita o acompanhamento, mas não dispensa a conferência física e documental.
Rastreabilidade de Erros e Correções
Outro recurso importante é preservar informações sobre alterações realizadas.
Quando uma venda apresentar problema, deve ser possível verificar seu histórico e identificar os procedimentos executados.
Esse acompanhamento ajuda a reduzir o risco de uma mesma ocorrência receber tratamentos repetidos.
A organização também depende de permissões adequadas, treinamento dos operadores e definição de responsabilidades.
Quais Erros Devem Ser Evitados no Fechamento Fiscal do Açougue?
Os erros mais importantes envolvem considerar o pagamento como confirmação fiscal, ignorar emissões sem retorno e criar novas operações antes de verificar os registros existentes. Também é necessário evitar ajustes feitos apenas para igualar totais, sem identificar a origem das diferenças.
Conferir Apenas o Dinheiro Recebido
O recebimento correto não garante que todos os documentos fiscais estejam autorizados.
Por isso, a conferência financeira e a fiscal precisam ser realizadas de maneira complementar.
Considerar Toda Nota Impressa Como Autorizada
A impressão de um documento auxiliar não é suficiente para confirmar, por si só, que a NFC-e recebeu autorização.
Isso é especialmente importante em documentos emitidos em contingência.
O responsável precisa observar a situação fiscal efetiva.
Repetir Emissões Sem Consultar a Anterior
Quando uma transmissão não recebe retorno, criar imediatamente outro documento pode gerar duplicidade.
O procedimento correto depende da consulta da situação original e das regras aplicáveis à ocorrência.
Ignorar Rejeições de Pequenos Valores
Uma pendência fiscal não deixa de exigir atenção porque a compra possui valor reduzido.
Uma venda de R$ 15,00 e outra de R$ 150,00 devem ser acompanhadas conforme suas respectivas situações e obrigações fiscais.
Resolver Diferenças Apenas Com Ajustes Manuais
Ajustar um valor para fazer o relatório coincidir com outro não identifica necessariamente a causa do problema.
Antes de alterar registros, é importante verificar vendas, pagamentos, notas fiscais e movimentações envolvidas.
Correções precisam refletir acontecimentos reais e procedimentos permitidos.
Conclusão
Identificar vendas com notas fiscais pendentes no fechamento do caixa do açougue exige mais do que conferir o total recebido durante o expediente.
O responsável precisa comparar as operações comerciais com os documentos fiscais correspondentes, verificando quais possuem autorização confirmada e quais ainda necessitam de acompanhamento.
A conferência também deve considerar as particularidades do segmento, como produtos vendidos por quilograma, etiquetas de balança, pré-vendas, cancelamentos e pagamentos realizados por diferentes modalidades.
Um sistema PDV nota fiscal integrado pode facilitar essa organização ao manter os registros de venda, recebimento e emissão relacionados à mesma operação.
Entretanto, os resultados dependem de cadastros corretos, configurações adequadas, processos bem definidos e acompanhamento das situações fiscais.
A principal medida é não considerar o fechamento financeiro como prova de que todas as notas foram regularizadas. Quando cada pendência é identificada, analisada e acompanhada até seu desfecho, o açougue consegue manter registros mais consistentes e reduzir o risco de acumular problemas fiscais entre os expedientes.
Leia Também
Para aprofundar os controles apresentados neste artigo, confira outros conteúdos relacionados à operação do PDV, à conferência de caixa e à organização das vendas.